SKDM (CBAM): kim, neyi, kime beyan ediyor
SKDM (Sınırda Karbon Düzenleme Mekanizması, İngilizce kısaltmasıyla CBAM), AB’ye ithal edilen demir-çelik, alüminyum, çimento, gübre, elektrik ve hidrojenin gömülü emisyonu için AB’deki ithalatçıya beyan ve sertifika teslim yükümlülüğü getiren mekanizmadır (Tüzük (AB) 2023/956, R1). Yükümlülük Türkiye’deki üreticide değil, AB’deki ithalatçıdadır: beyanı yapan, sertifikayı satın alan ve cezai sorumluluğu taşıyan taraf AB’de yerleşik yetkili beyan sahibi. Elektrik ve hidrojen dışındaki mallarda bir takvim yılında toplam 50 ton net kütleyi aşmayan ithalatçı bu yükümlülüklerden muaftır (md. 2a, R4). Ama beyan edilecek veriyi üreten taraf sizsiniz: ürününüzün gömülü emisyonu.
Veriyi veremezseniz ithalatçı varsayılan değerlere başvurur. Varsayılanlar ihtiyatlı belirlenir ve elektrik dışındaki mallarda ilave pay taşır; gerçek değeriniz varsayılandan düşükse aradaki fark maliyet olarak sözleşme yoluyla size döner. Kapsam ürün adına göre değil GTİP/CN koduna göre belirlenir; kodunuzu ücretsiz sorgulamayla kontrol edebilirsiniz.
SKDM hangi ürünleri kapsar?
Demir-çelik
Kütük, profil, sac, boru, tel ve demir-çelik eşya. Hesap üretim rotasına göre çok değişir.
- Entegre tesis ve elektrik ark ocağı farklı değer üretir
- Hurda oranı sonucu doğrudan etkiler
Alüminyum
Ham alüminyum ve alüminyum eşya. Tüzüğün Ek II’sinde: gömülü emisyona yalnız doğrudan emisyon (CO₂ ve perflorokarbonlar) girer.
- Birincil ve ikincil (hurda) üretim ayrışır
- Elektrik ürün ayak izinde ağır, SKDM beyanına girmez
Çimento
Klinker ve çimento. Emisyonun büyük kısmı yakıttan değil kalsinasyondan gelir.
- Proses emisyonu hesabın ana kalemi
- Klinker oranı belirleyici
Gübre
Azotlu gübreler ve amonyak. Üretimde doğal gaz kullanımı ve N₂O emisyonu öne çıkar.
- Amonyak sentezi ana kaynak
- Nitrik asit tesislerinde N₂O azaltımı belirleyici
Elektrik
Sınır ötesi elektrik ticareti. Diğerlerinden farklı bir hesap mantığı var: elektrik sayfası.
- Ürün değil enerji akışı üzerinden hesaplanır
Hidrojen
Üretim yöntemi (gri, mavi, yeşil) sonucu belirleyen tek etken.
- Elektroliz ile buhar reformasyonu arasında büyük fark var
Yükümlülük kimde
SKDM’yi anlamanın en hızlı yolu, sorumluluğun nerede durduğunu netleştirmek. En sık yapılan hata burada.
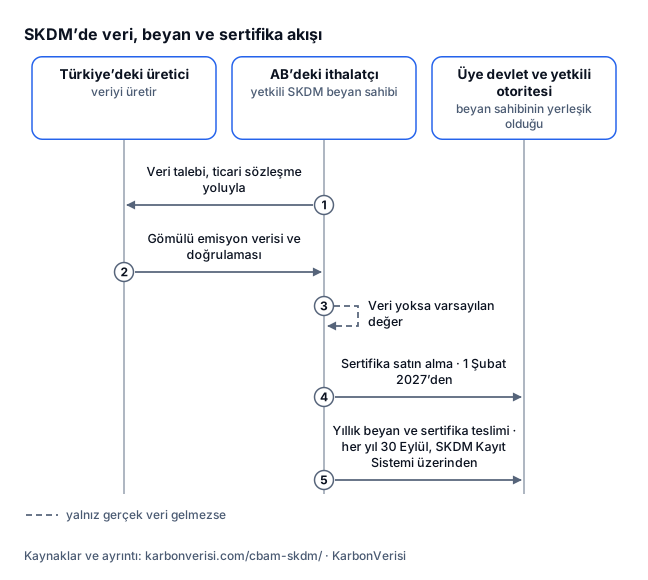
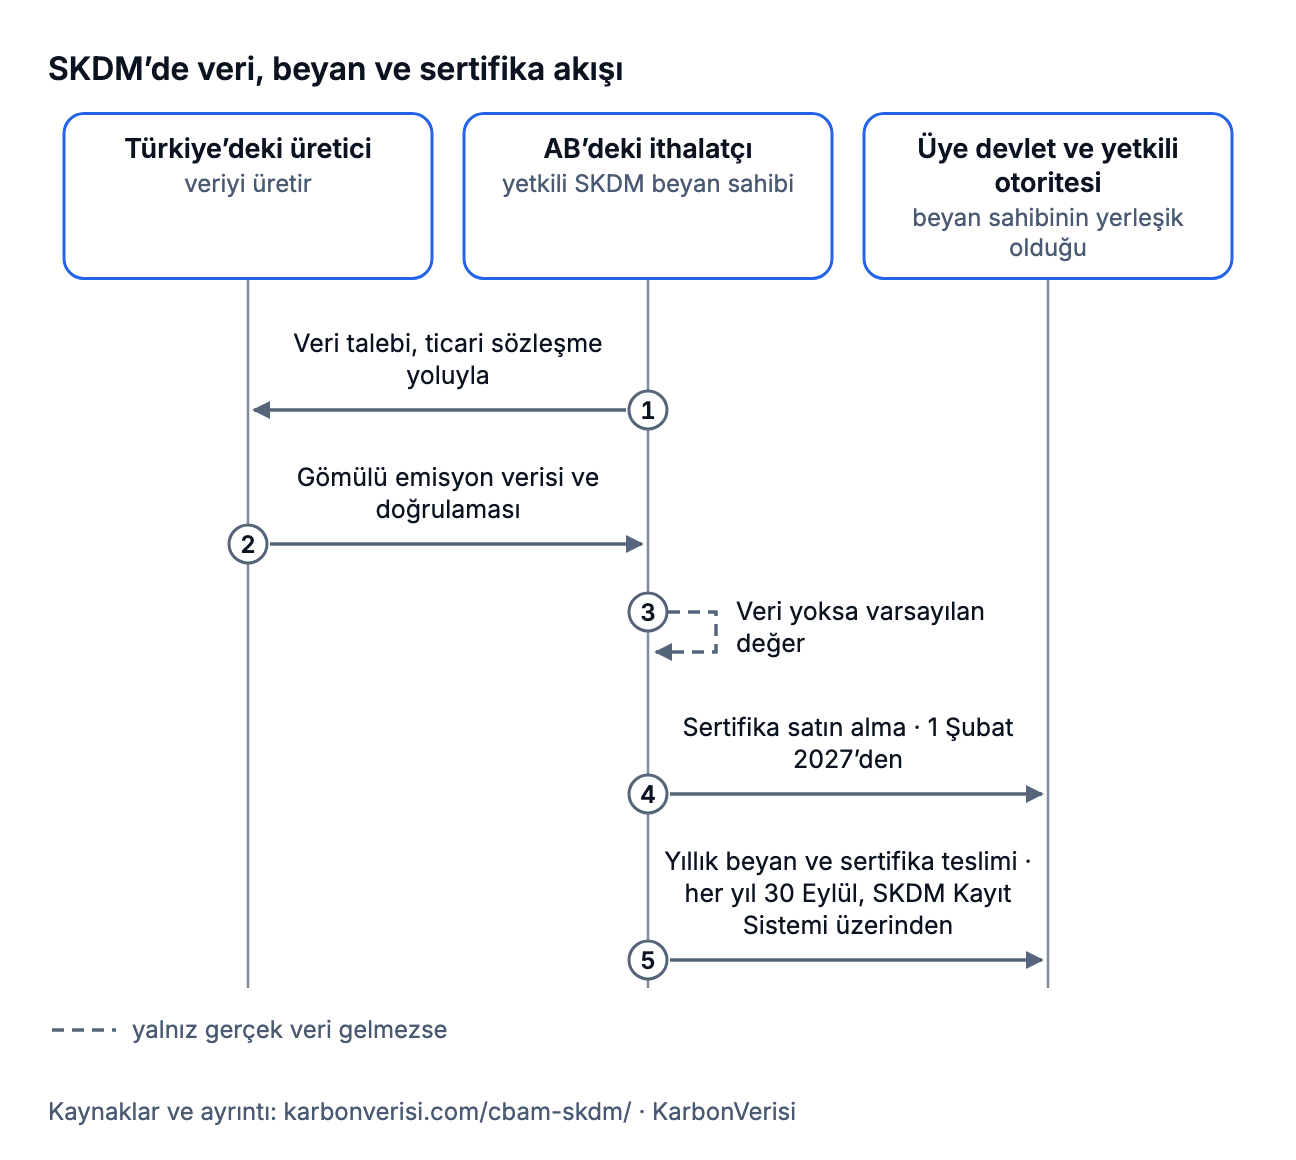
- Türkiye’deki üretici veriyi üretir
- AB’deki ithalatçı yetkili SKDM beyan sahibi
- Üye devlet ve yetkili otoritesi beyan sahibinin yerleşik olduğu
-
Kimden: AB’deki ithalatçı , kime: Türkiye’deki üretici
Veri talebi, ticari sözleşme yoluyla
-
Kimden: Türkiye’deki üretici , kime: AB’deki ithalatçı
Gömülü emisyon verisi ve doğrulaması
-
Taraf: AB’deki ithalatçı
Veri yoksa varsayılan değer
Kesikli ok: yalnız gerçek veri gelmezse
-
Kimden: AB’deki ithalatçı , kime: Üye devlet ve yetkili otoritesi
Sertifika satın alma · 1 Şubat 2027’den
-
Kimden: AB’deki ithalatçı , kime: Üye devlet ve yetkili otoritesi
Yıllık beyan ve sertifika teslimi · her yıl 30 Eylül, SKDM Kayıt Sistemi üzerinden
Mekanizma AB’ye ithalat üzerinden işler. Beyanı yapan, sertifikayı satın alan ve yaptırıma muhatap olan taraf AB’de yerleşik yetkili beyan sahibidir. Elektrik ve hidrojen dışındaki mallarda bu yükümlülük, bir takvim yılında toplam 50 ton net kütleyi aşan ithalatçıya düşer (md. 2a; ayrıntı yıllık 50 ton eşiği bölümünde). Türkiye’deki üreticinin AB mevzuatı önünde doğrudan bir beyan yükümlülüğü yoktur.
Bu, "bizi ilgilendirmiyor" anlamına gelmiyor. İthalatçının beyan edeceği sayı sizin üretiminizden çıkıyor. Pratikte yükümlülük ticari sözleşme yoluyla size geçiyor: alıcı, gömülü emisyon verisini ve çoğu zaman bunun doğrulanmış olduğunu talep ediyor.
Veriyi vermezseniz ne olur
İthalatçı, gerçek veri yoksa varsayılan değerlere başvurur. Varsayılanlar ihtiyatlı belirlenir ve elektrik dışındaki mallarda ilave pay taşır; amaç gömülü emisyonun olduğundan düşük hesaplanmamasıdır (2025/2621 gerekçe 3–4) (R6). Gerçek değeriniz varsayılandan düşükse aradaki fark ithalatçının maliyetine yansır ve fiyat pazarlığında size döner. Gerçek veri, varsayılan değer ve ikisinin birlikte kullanıldığı karma yol için gömülü emisyon hesabı sayfasına bakın.
Bir diğer sonuç görünmez ama daha kalıcı: veriyi veremeyen tedarikçi, alıcının tedarik zinciri karbon raporlamasında da sorun yaratır. Bu, siparişin başka bir üreticiye kaymasının en sessiz sebebi.
Yıllık 50 ton eşiği: kim muaf, kim değil
Yükümlülük her ithalatçıya değil, bir takvim yılında toplam 50 ton net kütleyi aşan ithalatçıya düşüyor. Elektrik ve hidrojende eşik yok.
Başlangıç AB’ye SKDM kapsamındaki mal ithal eden ithalatçı, bir takvim yılı için
-
1. soru: İthal edilen mal elektrik ya da hidrojen mi?
- Evet ise:
Eşik yok: yetkili beyan sahibi statüsü her durumda gerekir
Md. 2a(4); Komisyon Soru-Cevap 1.1.
- Evet ise:
-
1. soruda cevap Hayır ise:
2. soru: Yıl içindeki toplam net kütle 50 tonu aşıyor mu ya da aşması bekleniyor mu?
Bütün CN kodları birlikte, ithalatçı başına; ürün ya da gönderi başına değil (md. 2a(1)).
- Evet ise:
Statü eşik aşılmadan alınır; yılın bütün ithalatı kapsamda
Md. 2a(2), 5(1b); 2025/2083 gerekçe 10.
- Hayır ise:
Muaf: statü gerekmez, muafiyet gümrük beyannamesinde beyan edilir
Md. 2a(1). Dolaylı gümrük temsilcisi kullanılıyorsa temsilcinin statüsü yine gerekir (md. 5(1a)).
- Evet ise:
2025/2083 sayılı değişiklik Tüzüğü, 2023/956’ya bir eşik altı muafiyeti ekledi: bir takvim yılında ithal ettiği malların net kütlesi toplamda 50 tonu aşmayan ithalatçı, yetkili beyan sahibi statüsü olsa bile Tüzük’teki yükümlülüklerden muaftır (md. 2a(1), Ek VII 1. nokta; R4). Eşik 1 Ocak 2026’dan beri uygulanıyor (md. 36(2)(b)). 2025/2083’ün gerekçesine göre ithalatçıların büyük çoğunluğu muaf kalırken ithal mallardaki gömülü emisyonun en az %99’u SKDM kapsamında kalıyor (gerekçe 5).
Eşik nasıl sayılır
- İthalatçı ve takvim yılı başına. İthalatçının o yıl bütün CN kodlarında ithal ettiği malların net kütlesi toplanır; ürün ya da gönderi başına ayrı ayrı bakılmaz (md. 2a(1)).
- Beyannameyi kimin verdiği fark etmez. İthalatçının kendi verdiği ve dolaylı gümrük temsilcisinin verdiği beyannameler birlikte sayılır (gerekçe 7).
- Beyannamedeki net kütle. Komisyon’un Soru-Cevap belgesine göre metal ile başka malzemeden oluşan bir ürün kapsamdaki bir koda giriyorsa, hesaba o kodun gümrük beyannamesindeki net kütlesi girer (soru 4.30; R9).
- Muafiyet beyan edilir. Eşiğin altında kalan ithalatçı muafiyetini ilgili gümrük beyannamesinde beyan eder (md. 2a(1)).
Eşik aşılırsa
Yıl içinde eşiği aşan ithalatçı, yalnız 50 tonu aşan kısım için değil, o yıl ithal ettiği bütün mallardaki gömülü emisyonun tamamı için Tüzük’ün bütün yükümlülüklerine tabi olur (md. 2a(2)). Yıllık beyana eşiğin altında kalan ithalat da girer (md. 6(2)(a); R4).
Eşiği aşmayı bekleyen ithalatçı yetkili beyan sahibi statüsüne başvurur (md. 5(1b); R8); 2025/2083’ün gerekçesine göre statü eşik aşılmadan alınmalıdır (gerekçe 10). Statü almadan eşiği aşan ithalatçıya, teslim etmediği her sertifika için md. 26(1) cezasının üç ila beş katı ceza uygulanır ve hesaba o yıl ithal ettiği malların emisyonunun tamamı girer (md. 26(2) ve 26(2a); R8). Başvuru ve statü için yetkili beyan sahibi sayfasına bakın.
Eşiğin uygulanmadığı durumlar
- Elektrik ve hidrojen. Eşik bu mallara uygulanmaz (md. 2a(4); R8). Komisyon’un Soru-Cevap belgesine göre bu malları AB’ye ithal eden her zaman yetkili beyan sahibi olmalıdır (soru 1.1; R9).
- Dolaylı gümrük temsilcisi. İthalatçı adına ithalat yapan dolaylı gümrük temsilcisi, temsil ettiği ithalatçı eşik nedeniyle muaf olsa bile statüyü almak zorundadır (md. 5(1a) ve 5(2); R8).
Eşik değişebilir mi
Komisyon her yıl 30 Nisan’a kadar, önceki 12 takvim ayının ithalat verisine bakarak eşiğin, muafiyetin ithal mallardaki gömülü emisyonun en fazla %1’ine uygulanmasını sağlayıp sağlamadığını değerlendirir. Ek VII’deki yöntemle çıkan değer mevcut eşikten 15 tondan fazla saparsa eşiği yetki devrine dayalı tüzükle değiştirir; yeni eşik izleyen yılın 1 Ocak’ından uygulanır (md. 2a(3); R4). Komisyon’un 1 Ocak 2028’den önce sunacağı uygulama raporu, eşiğin artırılması ve gönderi bazlı ek bir eşik getirilmesi olasılığını da ele alacak (md. 30(6); R4, R8).
26 Eylül 2026 itibarıyla Komisyon’un SKDM mevzuat sayfasında eşiği değiştiren bir düzenleme yoktu (R10). Eşik değişirse bu bölüm ve değişiklik günlüğü birlikte güncellenir.
Eşiğin altında kalmak için bölmek
İthalatı eşiği aşmamak için yapay olarak bölmek, Tüzük’te kaçınma örnekleri arasında sayılır (md. 27(2)(b)). Yetkili otorite, asıl amacı ya da asıl amaçlarından biri eşiğin altında kalmak olan ve gerçek olmayan uygulama ve düzenlemeleri eşik hesabında dikkate almaz. İthalatçının ekonomik faaliyetiyle ilgili geçerli ticari sebeplerle kurulduğu kabul edilemeyen düzenleme gerçek sayılmaz (md. 25a(4)). Komisyon da eşiğin %90’ını aşan ithalatçıların listesini yetkili otoritelerle paylaşır (md. 25a(1); R4).
Türkiye’deki ihracatçı için anlamı
- Eşik ihracatçıya değil AB’deki alıcıya bakar ve alıcının o yıl bütün tedarikçilerinden yaptığı SKDM ithalatının toplamıyla hesaplanır. Kendi sevkiyatınızın 50 tonun altında kalması alıcının muaf olduğu anlamına gelmez; bunu alıcınıza sorun.
- Eşiğin altında kalan alıcı bu yıl sizden veri istemeyebilir. Ama yıl içinde eşiği aşarsa o yılın bütün ithalatı kapsama girer; veriyi baştan hazır tutmak, sonradan geriye dönük toplamaktan kolaydır.
- Sevkiyatı farklı alıcılara ya da şirketlere bölerek eşiğin altında kalmayı önermek, alıcıyı kaçınma riskine sokar.
Kapsam GTİP koduyla belirlenir
Ürününüzün adı değil, gümrük beyanındaki kodu belirleyicidir.
Kapsamdaki ürünler Tüzük’ün Ek I listesinde CN kodu ile sayılır (R1). Türkiye’de kullanılan GTİP kodunun ilk altı hanesi CN ile ortaktır; kapsam kararı bu koda bakılarak verilir.
Bunun iki pratik sonucu var:
- Adı kapsamdaki bir ürüne benzeyen mal, kodu listede değilse kapsam dışıdır.
- Kendinizi ilgisiz sandığınız bir mal, kodu listedeyse kapsamdadır — demir-çelik eşya (CN 73) altındaki pek çok işlenmiş ürün bu durumda.
Liste genişleyebilir. Komisyon Aralık 2025’te kapsamı aşağı akış ürünlere genişletmeyi önerdi (COM(2025) 989): makine, taşıt parçası, metal eşya ve mobilya gibi 45 başlığın belirli alt pozisyonları; önerilen başlangıç 01.01.2028. Öneri henüz yasalaşmadı. Sorgulama aracı öneride yer alan kodları ayrıca gösteriyor; sektör etkisi için makine ve otomotiv sayfalarına bakın.
Kodunuzu ücretsiz sorgulama aracıyla kontrol edebilirsiniz: kapsam durumu, ürün grubu ve dayandığı mevzuat maddesi tek ekranda çıkar. Sorgu kaydedilmez. Aracın baktığı listenin tamamı, sektör ve sera gazıyla SKDM Ek I listesi sayfasında; CSV ve JSON olarak da açık.
Nihai kararı gümrük beyanındaki kod verir. Aynı ürünü farklı kodla beyan eden iki ihracatçının SKDM durumu farklı olabilir; kod tartışmalıysa konuyu gümrük müşavirinizle netleştirin.
Gömülü emisyon nedir
Kurumsal karbon ayak izinden farklı bir büyüklük. Karıştırmak, baştan yanlış veri toplamaya yol açıyor.
Gömülü emisyon, bir ton ürünün üretimi sırasında salınan sera gazıdır. Birim ton CO₂e / ton ürün. Kurumsal envanter ise tesisin bir yıldaki toplam emisyonunu verir; birim ton CO₂e / yıl.
| Gömülü emisyon (SKDM) | Kurumsal envanter (ISO 14064-1) | |
|---|---|---|
| Düzey | Ürün | Tesis / kuruluş |
| Birim | tCO₂e / ton ürün | tCO₂e / yıl |
| Amaç | İthalatçının beyanı | Kurumsal raporlama, hedef takibi |
| Sınır | Üretim süreci ve ön maddeler | Kuruluş sınırı, Kapsam 1-2-3 |
Doğrudan ve dolaylı emisyon
Doğrudan emisyon üretim sürecinin kendisinden çıkar: yakıt yakma ve proses emisyonu. Dolaylı emisyon ise satın alınan elektrikten gelir. Hangi mallarda yalnız doğrudan emisyonun sayılacağını tüzüğün Ek II’si belirler (R1): Ek II’deki mallarda yalnız doğrudan emisyon hesaba girer (md. 7(1)). Ek II’de demir-çelik (aglomere demir cevheri 2601 12 00 hariç), alüminyum ve hidrojen var; 2025/2083 elektriği ekledi (R4). Çimento ve gübrede dolaylı emisyon da hesaba girer. Sistem sınırının ayrıntısı gömülü emisyon hesabı sayfasında.
Ön maddeler hesaba girer
Ürününüz kapsamdaki başka bir üründen üretiliyorsa (ör. kütükten profil), ön maddenin gömülü emisyonu da hesaba katılır. Bu, kendi tesisinizin verisinin yetmediği anlamına gelir: tedarikçinizden de veri istemeniz gerekir. Veri toplamaya başlarken en sık atlanan nokta budur.
İhracatçıdan tam olarak ne isteniyor
Alıcının şablonu farklı görünse de istenen bilgi kümesi aynı. Bunları üretebiliyorsanız hazırsınız.
- Tesis kimliği — üretim yapan tesisin adı, adresi ve koordinatları.
- Üretim rotası — hangi teknolojiyle üretildiği (ör. entegre tesis / EAF).
- Üretim miktarı — raporlama dönemindeki ürün miktarı, ürün grubu kırılımlı.
- Yakıt ve enerji tüketimi — kaynak bazında, ölçüm kaydına dayalı.
- Proses emisyonu verisi — kalsinasyon, indirgeme gibi süreçlerin girdi kayıtları.
- Ön madde bilgisi — kapsamdaki girdilerin miktarı, menşei ve gömülü emisyonu.
- Ödenen karbon fiyatı — üçüncü bir ülkede fiilen ödenmiş bir karbon fiyatı varsa, bağımsız bir kişinin belgelendirdiği kayıtlar ve ödeme kanıtı (md. 9(2), 2025/2083 ile değişik — R4).
- Doğrulama — kesin dönemde verinin akredite bir doğrulayıcı tarafından doğrulanması isteniyor (R2).
Dikkat: bu liste tesis düzeyinde toplanıp ürün düzeyine indirilebilecek bir veri kümesidir. Zor olan hesap değil, kaydın olmasıdır — çoğu tesiste yakıt ve üretim kaydı vardır ama ürün grubu kırılımı yoktur. Veri toplamaya baştan ürün kırılımlı başlamak, sonradan ayrıştırmaktan ucuzdur.
Alıcının gönderdiği dosya Komisyon’un SKDM iletişim şablonuysa sayfaları, doldurma kuralları ve operatör kaydı: SKDM iletişim şablonu ve operatör kaydı. Veriyi tesis içinde toplamak için sektöre göre boş şablonlar: SKDM veri paketleri.
Türkiye ETS ile ilişkisi
İki rejim aynı veriden besleniyor ama aynı şey değil. Birini kurmak diğerini kendiliğinden çözmüyor.
Tüzük, üçüncü bir ülkede fiilen ödenmiş karbon fiyatının teslim edilecek sertifika sayısından düşülmesine izin verir; indirim, gömülü emisyon gerçek emisyonla belirlendiyse istenir. Varsayılan değerle beyanda indirim yalnız Komisyon’un 2027’den itibaren belirleyebileceği yıllık varsayılan karbon fiyatlarıyla istenebilir (md. 9(1) ve 9(4), 2025/2083 ile değişik — R4). Türkiye’de 7552 sayılı İklim Kanunu ile kurulan ETS’nin 2026–2027 pilot döneminde, Karbon Piyasası Kurulu kararına göre 2026 sistem yılında yalnız raporlama yükümlülüğü var; fiyat mekanizması 2027 sistem yılında başlıyor (R7). 2026 için düşülecek ödenmiş bir fiyat yok.
Buna rağmen iki rejimi birlikte kurmak mantıklı: izleme altyapısı ortak. ETS için tutmanız gereken ölçüm, kayıt ve doğrulama düzeni, SKDM verisinin de temelini oluşturuyor.
| SKDM | Türkiye ETS | |
|---|---|---|
| Düzey | Ürün | Tesis |
| Muhatap | AB’deki ithalatçı | Tesis işletmecisi |
| Fiyat yükü | Kesin dönemde var (sertifika) | 2026’da yok (yalnız raporlama); 2027 sistem yılından fiyat mekanizması |
| Zorunlu kılan | Alıcının talebi ve AB mevzuatı | Ulusal mevzuat |
SKDM’de hangi tarihler kesin?
Bu bölümde bilinçli olarak az sayı var. Nedeni aşağıda.
- SKDM GeçtiAB’deki ithalatçı ya da onun adına dolaylı gümrük temsilcisi · Kaynak: Tüzük 2023/956 (R1)
- SKDM GeçtiAB’deki ithalatçı ya da onun adına dolaylı gümrük temsilcisi · Kaynak: Tüzük 2023/956 (R1)
- SKDM Yürürlükte
- SKDM YaklaşıyorYetkili SKDM beyan sahipleri · Kaynak: md. 36(2)(d) ve 20, 2025/2083 ile değişik (R4)
- SKDM YaklaşıyorYetkili beyan sahipleri; veriyi üretici tedarik eder · Kaynak: md. 6(1) ve 22(1), 2025/2083 ile değişik (R4)
Yerleşik olan iki şey var:
- Geçiş dönemi: 1 Ekim 2023 – 31 Aralık 2025. Yalnız raporlama vardı, mali yükümlülük yoktu.
- Kesin dönem başladı: 1 Ocak 2026. Artık beyanın yanında sertifika yükümlülüğü de var. Yıllık 50 ton eşiği de bu tarihten beri uygulanıyor (md. 2a, 36(2)(b); R4).
2025/2083 sayılı değişiklik Tüzüğü’nden (R4) birincil kaynak olarak doğrulanan iki tarih daha var:
- Yıllık beyan ve sertifika teslimi: her yıl 30 Eylül; ilki 2026 yılı için, son gün 30 Eylül 2027 (md. 6(1) ve 22(1)).
- Sertifika satışına ilişkin hükümler 1 Şubat 2027 tarihinden itibaren uygulanır (md. 36(2)(d), Madde 20).
Bunların dışındaki tarihler — varsayılan değer güncellemeleri ve uygulama tüzüklerinin takvimi — ikincil mevzuatla belirleniyor ve değişiyor. Bu sayfada bilerek yazılmadılar.
Gerekçe basit: yanlış bir tarih, hiç tarih vermemekten pahalıdır. Bu sayfadaki bir tarihe göre planlama yapıp da tarih değiştiyse, sayfayı okuduğunuz için zarar görürsünüz. Güncel takvim için Avrupa Komisyonu SKDM sayfasına (R2) ve mevzuat takvimine bakın; mevzuat sayfaları tarihli değişiklik günlüğü taşıyor.
Nereden başlamalı
Sıra önemli. Yanlış sırayla başlamak, toplanan verinin kullanılamamasına yol açıyor.
- Kapsamı netleştirin. İhraç ettiğiniz her GTİP kodunu tek tek kontrol edin; ürün ailesi bazında varsayım yapmayın.
- Üretim rotasını yazın. Hangi ürün hangi hattan, hangi ön maddeyle çıkıyor. Hesap bu haritanın üzerine kurulur.
- Ölçüm noktalarını sayın. Hangi yakıt ve elektrik tüketimi hangi hatta atfedilebiliyor? Atfedilemeyen tüketim, hesabın en zayıf halkası olur.
- Ön madde tedarikçilerinden veri isteyin. En uzun süren adım budur; erken başlayın.
- Kayıt düzenini kurun. Her sayının kaynak belgesine bağlı olması gerekiyor — doğrulayıcı rakamı değil, izini kontrol ediyor.
- Doğrulamaya hazırlanın. Akredite doğrulayıcı, veri izini ve yöntem gerekçesini arar; ikisi de sonradan üretilemez.
Kurumsal envanteriniz zaten varsa sıfırdan başlamıyorsunuz: ölçüm altyapısı aynı, çıktı formatı farklı. Kurumsal karbon ayak izi rehberi bu altyapının nasıl kurulduğunu adım adım anlatıyor.
Bu adımları bizimle yürütmek isterseniz: SKDM veri hazırlama hizmeti. Doğrulamayı yapmıyoruz; dosyayı bağımsız doğrulayıcıya hazırlıyoruz.
Sık yapılan hatalar
- 1
Yükümlülüğü kendinde sanmak — ya da hiç sanmamak
Beyanı ithalatçı yapıyor, ama veriyi siz üretiyorsunuz. İki uçtaki hata da pahalı: gereksiz panikle yanlış yere kaynak ayırmak, ya da "bizi ilgilendirmiyor" deyip alıcının veri talebine hazırlıksız yakalanmak.
- 2
Ürün adına bakarak kapsam kararı vermek
Kapsam GTİP/CN koduyla belirlenir. Adı benzeyen ürün kapsam dışı, ilgisiz görünen ürün kapsamda olabilir. Karar gümrük beyanındaki koda göre verilir.
- 3
Kurumsal envanteri gömülü emisyon sanmak
Kurumsal envanter tesis düzeyinde ve yıllık; gömülü emisyon ürün düzeyinde ve ton başına. İkisi aynı veriden beslenir ama biri diğerinin yerine geçmez. ISO 14064-1 raporunu alıcıya göndermek, istenen şeyi vermemektir.
- 4
Ön madde emisyonunu atlamak
Kapsamdaki bir girdiyle üretim yapıyorsanız (kütük, klinker, ham alüminyum), o girdinin gömülü emisyonu da hesaba giriyor. Yalnız kendi tesisinizin verisiyle hesap kapanmaz; tedarikçi verisi gerekir ve toplanması aylar alır.
- 5
Veri toplamaya ürün kırılımı olmadan başlamak
Çoğu tesiste yakıt ve üretim kaydı vardır ama ürün grubuna atfedilmiş değildir. Sonradan ayrıştırmak hem pahalı hem de doğrulamada zayıf kalır. Baştan ürün kırılımlı toplamak, aynı işi bir kez yapmak demektir.
- 6
Doğrulamayı en sona bırakmak
Doğrulayıcı rakamı değil izini kontrol eder. Veri izi ve yöntem gerekçesi sonradan üretilemez; kayıt düzeni baştan kurulmadıysa doğrulama tarihinde yapılabilecek bir şey kalmaz.
Değişiklik günlüğü
13 kayıtNe zaman, hangi bölüm, neden değişti. Bu sayfayı bir uyum dosyasına dayanak gösterecekseniz hangi sürümü okuduğunuzu bilmeniz gerekir.
“SKDM bir karbon vergisi mi?” cevabına Türkiye’de karbon vergisi olup olmadığını ve Türkiye ETS ile farkı anlatan yeni sayfanın bağlantısı eklendi; cevap değişmedi.
Önceki 12 kaydı göster
SKDM veri hazırlama hizmet sayfası açıldı; “Nereden başlamalı” bölümüne, ilgili kartlara ve ilgili sayfalar listesine bağlandı. “Hangi tarihte hazır olmam gerekiyor?” cevabındaki kaynaksız “8-14 hafta” süre kaldırıldı; yerine ilk beyanın 2026 ithalatını kapsadığı (md. 6(1), R4) ve kayıt düzeninin yıl kapanmadan kurulması gerektiği yazıldı.
Takvim bölümündeki tarihler elle yazılıydı; artık ana sayfa ve mevzuat takvimiyle aynı ortak kayıttan okunuyor. Tarihler değişmedi. Bölüme geçiş döneminden ilk yıllık beyana uzanan, günlerle orantılı bir zaman ekseni eklendi; eksendeki durumlar sayfanın derlendiği güne göre. Başlık soru biçimine çevrildi ve güncel takvim bağlantısı mevzuat takvimine yönlendirildi.
R3 Ticaret Bakanlığı’nın ana sayfasına gidiyordu; Bakanlığın eski SKDM adresi de artık bulunamadı sayfasına yönleniyor. R3 Bakanlığın “AB SKDM Hakkında Genel Bilgiler ve Uygulama Mevzuatı” sayfasına bağlandı; başlık sayfadaki adıyla yazıldı.
Sayfa yükümlülüğü her ithalatçıya yüklüyor, muafiyet eşiklerini “ikincil mevzuatla değişiyor” diyerek yazmıyordu. Eşik temel tüzükte: 2025/2083’ün 2023/956’ya eklediği md. 2a ve Ek VII’ye göre bir takvim yılında bütün CN kodlarında toplam 50 ton net kütleyi aşmayan ithalatçı yükümlülüklerden muaf; eşik aşılırsa o yılın bütün ithalatı kapsama giriyor; eşik 1 Ocak 2026’dan beri uygulanıyor (R4). Yeni “Yıllık 50 ton eşiği” bölümü eşiğin nasıl sayıldığını, aşılırsa ne olduğunu, elektrik ve hidrojende eşik olmadığını, dolaylı gümrük temsilcisinin durumunu, eşiğin nasıl değişebileceğini ve bölmenin kaçınma sayıldığını anlatıyor (R4, R8, R9, R10); karar ağacı ve üç soru eklendi. Kısa cevaba, yükümlülük ve takvim bölümlerine eşik kaydı düşüldü. Kaynaklara 2023/956’nın konsolide metni (R8), Komisyon’un Soru-Cevap belgesi (R9) ve Komisyon’un SKDM mevzuat sayfası (R10) eklendi.
Kısa cevap artık tanımla açılıyor: SKDM’nin tam adı, İngilizce kısaltması CBAM, kapsadığı altı ürün grubu ve kime ne yükümlülük getirdiği, dayanağı Tüzük (AB) 2023/956 (R1). “Yükümlülük ithalatçıda” cümlesi ikinci sıraya geçti; varsayılan değer cümleleri kısa cevabın notuna taşındı. Başlık “SKDM (CBAM)” ile açılıyor. “SKDM bir vergi mi?” sorusu, kamuoyundaki adıyla “SKDM bir karbon vergisi mi?” oldu; “SKDM (CBAM) nedir?” sorusu eklendi. Yükümlülük bölümüne aktör akışı (üretici, AB’deki ithalatçı, üye devlet; tarihler R4), GTİP bölümüne Ek I’deki başlık sayıları (R1) şekil olarak eklendi. Yöntem sürümü satırında karşılığı olmayan sürüm etiketi yerine sayfanın dayandığı tüzükler yazıldı.
Varsayılan değerlerin “genellikle gerçek üretiminizden yüksek” olduğu kaynaksız bir genellemeydi; tüzüğün söylediği yazıldı: varsayılanlar ihtiyatlı belirlenir ve elektrik dışındaki mallarda ilave pay taşır, amaç gömülü emisyonun olduğundan düşük hesaplanmamasıdır (2025/2621 gerekçe 3–4, R6). Farkın maliyete yansıması gerçek değerin varsayılandan düşük olmasına bağlandı. Karbon fiyatı indirimi 2025/2083 ile değişik md. 9’a göre yazıldı (R4): “menşe ülke” değil “üçüncü bir ülke”; indirim gerçek emisyonla belirlenen gömülü emisyonda, varsayılan değerle beyanda yalnız yıllık varsayılan karbon fiyatlarıyla istenir. Türkiye ETS pilot dönemi “%100 ücretsiz, mali yükümlülük yok” diye anlatılıyordu; Karbon Piyasası Kurulu kararına göre (KPK/2026/1, R7) 2026 sistem yılında yalnız raporlama var, fiyat mekanizması 2027 sistem yılında başlıyor.
Sayfa, hangi mallarda dolaylı emisyonun beyan edileceğinin ikincil mevzuatla belirlendiğini yazıyordu (R2). Bunu tüzüğün kendi Ek II’si belirliyor (R1, md. 7(1)): Ek II’deki mallarda yalnız doğrudan emisyon hesaba girer. Ek II’de demir-çelik (2601 12 00 hariç), alüminyum ve hidrojen var; 2025/2083 elektriği ekledi (R4). Çimento ve gübrede dolaylı emisyon da girer. Alüminyum kartındaki “dolaylı emisyon belirleyici” ifadesi bu kuralla çeliştiği için düzeltildi. R1’in etiketi “konsolide metin” değil “orijinal metin” olarak, yayıncısı Avrupa Birliği Resmî Gazetesi olarak düzeltildi.
Sayfa kapsamı, Ek I’i ve maddeleri temel tüzükten anlatıyordu ama tüzüğün kendisi kaynak listesinde yoktu; Tüzük (AB) 2023/956’nın EUR-Lex metni R1 olarak eklendi. Komisyon’un SKDM sayfası R2 oldu ve aynı adrese giden doğrulama kaydı (eski R12) onunla birleşti; Ticaret Bakanlığı R3, genişleme önerisi R5 (eski R13) oldu. Metindeki atıflar ve önceki günlük kaydı yeni numaralara çevrildi. Yetkili beyan sahibi, yıllık beyan, geçiş dönemi, doğrulama, maliyet hesaplayıcı ve kapsamdaki sektör sayfalarının bağlantıları metne ve ilgili sayfalar bölümüne eklendi. Arama başlığı “kim beyan eder” yerine kapsamı ve gömülü emisyonu anıyor; o sorunun sayfası yetkili beyan sahibi sayfası.
“İlk yıllık beyanın son tarihi ne?” cevabı §7 Takvim ile uyumlu hâle getirildi: 2026 yılı için ilk beyan ve sertifika teslimi 30 Eylül 2027, sonra her yıl 30 Eylül; sertifika satış hükümleri 1 Şubat 2027’den itibaren. Kaynak R4. Önceki cevap tarihi bilerek vermiyordu ve aynı sayfanın takvim bölümüyle çelişiyordu.
Komisyon’un kapsamı aşağı akış ürünlere genişletme önerisi (COM(2025) 989) eklendi; öneri olduğu, yasalaşmadığı ve önerilen başlangıç tarihi açıkça yazıldı. Kaynak R5. Sayfa gözden geçirildi.
İki tarih birincil kaynaktan (2025/2083, EUR-Lex) doğrulanarak eklendi: yıllık beyan ve sertifika teslimi her yıl 30 Eylül (ilki 2027), sertifika satış hükümleri 1 Şubat 2027. Kaynak R4 olarak listeye girdi.
SKDM küme merkezi yayımlandı. Beyan tarihleri ve muafiyet eşikleri bilinçli olarak yazılmadı; ikincil mevzuatla değişiyorlar ve okur birincil kaynağa yönlendiriliyor.
Sık sorulanlar
SKDM (CBAM) nedir?
SKDM (Sınırda Karbon Düzenleme Mekanizması, İngilizce kısaltmasıyla CBAM), AB’ye ithal edilen demir-çelik, alüminyum, çimento, gübre, elektrik ve hidrojenin gömülü emisyonu için AB’deki ithalatçıya beyan ve sertifika teslim yükümlülüğü getiren mekanizmadır (Tüzük (AB) 2023/956).
SKDM bir karbon vergisi mi?
Hayır; kamuoyunda karbon vergisi diye de anılsa da vergi değil, ithalatçıya getirilen bir beyan ve sertifika yükümlülüğü. Sertifikanın fiyatı AB emisyon ticaret sistemindeki fiyata bağlanıyor; amaç AB içi üretimle ithalat arasındaki karbon maliyeti farkını kapatmak. Türkiye’de karbon vergisi olup olmadığı ve Türkiye ETS ile farkı: karbon vergisi.
Türkiye’deki üretici olarak AB’ye beyan vermem gerekiyor mu?
AB mevzuatı size doğrudan beyan yükümlülüğü getirmiyor; beyanı AB’deki yetkili beyan sahibi yapıyor. Ancak beyan edilecek gömülü emisyon verisi sizden geliyor ve alıcınız bunu sözleşme yoluyla talep ediyor.
SKDM’de 50 ton muafiyeti nedir?
Elektrik ve hidrojen dışındaki SKDM mallarında, bir takvim yılında ithal ettiği malların net kütlesi toplamda 50 tonu aşmayan ithalatçı, Tüzük’ün yükümlülüklerinden muaftır ve muafiyetini gümrük beyannamesinde beyan eder (Tüzük 2023/956 md. 2a ve Ek VII, 2025/2083 ile eklendi). Eşik 1 Ocak 2026’dan beri uygulanıyor.
50 ton ürün başına mı, gönderi başına mı sayılır?
İkisi de değil. Eşik ithalatçı ve takvim yılı başına, bütün CN kodlarındaki malların toplam net kütlesine uygulanır (md. 2a(1)). Yıl içinde eşik aşılırsa yalnız aşan kısım değil, o yıl ithal edilen bütün malların gömülü emisyonu yükümlülük kapsamına girer (md. 2a(2)).
Alıcım yılda 50 tonun altında ithalat yapıyorsa benden veri ister mi?
Eşiğin altında kalan alıcının SKDM yükümlülüğü yok; bu yıl veri istemeyebilir. Eşik alıcının o yıl bütün tedarikçilerinden yaptığı ithalatın toplamıyla hesaplanır ve yıl içinde aşılırsa o yılın bütün ithalatı kapsama girer (md. 2a(2)). Kendi sevkiyatınızın küçük olması alıcının muaf olduğunu göstermez; bunu alıcınıza sorun ve veriyi hazır tutun. Elektrik ve hidrojende eşik yok (md. 2a(4)).
Veri vermezsem ne olur?
İthalatçı varsayılan değerlere başvurur. Varsayılanlar ihtiyatlı belirlenir ve elektrik dışındaki mallarda ilave pay taşır; amaç gömülü emisyonun olduğundan düşük hesaplanmamasıdır (Uygulama Tüzüğü 2025/2621, gerekçe 3–4). Gerçek değeriniz varsayılandan düşükse aradaki maliyet farkı fiyat pazarlığında size döner. Ayrıca alıcının tedarik zinciri raporlamasında sorun yaratırsınız.
Kurumsal karbon ayak izi raporum var, yeterli mi?
Değil. O rapor tesis düzeyinde ve yıllık; SKDM ürün düzeyinde ton başına değer istiyor. Ölçüm altyapısı ortak olduğu için sıfırdan başlamıyorsunuz, ama mevcut raporu göndermek istenen şeyi vermemek olur.
Türkiye’de ödediğim karbon bedeli düşülür mü?
Tüzük, üçüncü bir ülkede fiilen ödenmiş karbon fiyatının düşülmesine izin veriyor. İndirim, gömülü emisyon gerçek emisyonla belirlendiyse istenir; varsayılan değerle beyanda yalnız yıllık varsayılan karbon fiyatları üzerinden istenebilir (2023/956 md. 9, 2025/2083 ile değişik). Türkiye ETS’de 2026 sistem yılında yalnız raporlama yükümlülüğü var, fiyat mekanizması 2027 sistem yılında başlıyor (Karbon Piyasası Kurulu kararı KPK/2026/1). 2026 için düşülecek ödenmiş bir fiyat yok.
İlk yıllık beyanın son tarihi ne?
30 Eylül 2027: 2026 yılında ithal edilen mallar için ilk yıllık beyan ve sertifika teslimi; sonra her yıl 30 Eylül (Tüzük 2023/956 md. 6(1) ve 22(1), 2025/2083 ile değişik — R4). Sertifika satışına ilişkin hükümler 1 Şubat 2027’den itibaren uygulanır. Ayrıntı: yıllık beyan takvimi.
Hangi tarihte hazır olmam gerekiyor?
Pratikte belirleyici olan mevzuat tarihi değil, alıcınızın veri talebinin geldiği tarih. Kesin dönem başladığı için bu talep herhangi bir sipariş görüşmesinde gelebilir. İlk yıllık beyan 2026 yılında ithal edilen malları kapsıyor (md. 6(1), R4); izleme planı ve kayıt düzeni yıl kapanmadan kurulmazsa o yılın verisi sonradan doğrulanabilir hâle getirilemez. Talep geldiğinde başlamak geç kalmak demek.
Kaynaklar
Bu sayfadaki kapsam, yükümlülük ve takvim ifadeleri aşağıdaki birincil kaynaklara dayanır. Mevzuat değiştiğinde sayfa güncellenir ve değişiklik günlüğüne kaydı düşülür.
- R1 Tüzük (AB) 2023/956 — Sınırda Karbon Düzenleme Mekanizmasıerişim 26.09.2026Avrupa Birliği Resmî Gazetesi (EUR-Lex) · orijinal metin; md. 7(1), Ek I, Ek II
- R2 Carbon Border Adjustment Mechanismerişim 25.08.2026Avrupa Komisyonu
Kapsam listesi, geçiş ve kesin dönem yapısı, ikincil mevzuat bağlantıları. Doğrulayıcı akreditasyon çerçevesi: kesin dönemde gömülü emisyon verisinin akredite doğrulayıcı tarafından doğrulanması.
- R3 AB SKDM Hakkında Genel Bilgiler ve Uygulama Mevzuatıerişim 26.09.2026T.C. Ticaret Bakanlığı
Türkiye’deki ihracatçıya yönelik resmî bilgilendirme ve duyurular.
- R4 Regulation (EU) 2025/2083 — 2023/956 sayılı Tüzüğü değiştiren Tüzükerişim 26.09.2026Avrupa Birliği Resmî Gazetesi (EUR-Lex) · 08.10.2025 tarihli · RG L 2025/2083, 17.10.2025 · gerekçe (3), (5), (7), (10); md. 1(2) (md. 2a), 1(5)(a), 1(22), 1(24), 1(26)(b), 1(27)(a); Ek II (Ek VII)
Yıllık beyan ve sertifika teslim tarihi (30 Eylül, ilki 2027), sertifika satış hükümlerinin uygulama tarihi (1 Şubat 2027), Ek I’de 2507 00 80 değişikliği, Ek II’ye elektriğin eklenmesi, üçüncü ülkede ödenen karbon fiyatı indirimini yeniden yazan md. 9. Yıllık 50 ton eşiği: md. 2a ve Ek VII, eşiğin değerlendirilmesi ve değiştirilmesi (md. 2a(3)), eşiği izleme ve kaçınma (md. 25a, 27(2)(b)), uygulama tarihi (md. 36(2)(b)).
- R5 COM(2025) 989 — SKDM’nin aşağı akış ürünlere genişletilmesi ve dolanma önlemlerierişim 25.09.2026Avrupa Komisyonu (EUR-Lex)
Komisyon önerisi, 17.12.2025; önerilen uygulama 01.01.2028. Yasalaşmadı: prosedür 2025/0419(COD) 25.09.2026 itibarıyla sürüyor.
- R6 Commission Implementing Regulation (EU) 2025/2621 — establishment of default valueserişim 26.09.2026Avrupa Birliği Resmî Gazetesi (EUR-Lex) · 16.12.2025 tarihli · RG L 2025/2621, 31.12.2025 · gerekçe (3)–(4)
Varsayılan değerlerin ve ilave payların ihtiyatlı belirlenmesi; ilave payın elektrik dışındaki mallarda uygulanması.
- R7 TR ETS pilot uygulama dönemine yönelik Karbon Piyasası Kurulu kararları (KPK/2026/1)erişim 26.09.2026İklim Değişikliği Başkanlığı · Duyuru, 3 Eylül 2026 · karar 3
2026 sistem yılında yalnız raporlama yükümlülüğü, 2027 sistem yılından itibaren fiyat mekanizması.
- R8 Regulation (EU) 2023/956 — Sınırda Karbon Düzenleme Mekanizması Tüzüğü (konsolide metin)erişim 26.09.2026Avrupa Birliği Resmî Gazetesi (EUR-Lex) · konsolide 20.10.2025, 2025/2083 ile değişik · md. 2a, 5(1a), 5(1b), 5(2), 25(1), 26(2), 26(2a), 30(6); Ek VII
Eşiğin elektrik ve hidrojene uygulanmaması, eşiği aşmayı bekleyen ithalatçının başvurusu, dolaylı gümrük temsilcisinin statüsü, statü almadan eşiği aşmanın cezası.
- R9 Carbon Border Adjustment Mechanism (CBAM) — Questions and Answerserişim 26.09.2026Avrupa Komisyonu · Vergilendirme ve Gümrük Birliği · son güncelleme 27.05.2026 · soru 1.1 (s. 9), 4.30 (s. 39)
Elektrik ve hidrojen ithal edenin her zaman yetkili beyan sahibi olması; eşik hesabında gümrük beyannamesindeki net kütle.
- R10 CBAM legislation and guidanceerişim 26.09.2026Avrupa Komisyonu · “Legal Texts” bölümü, “Delegated acts” satırı
Yetki devrine dayalı tüzükler arasında yalnız akreditasyon ve doğrulamaya ilişkin 2025/2551; eşiği değiştiren bir düzenleme yok.
İlgili sayfalar
İzleme planı, ürün bazlı hesap, İngilizce operatör emisyon raporu ve doğrulamaya hazırlık. Doğrulamayı bağımsız doğrulayıcı yapar.
Kesin dönem kuralları: sistem sınırı, fonksiyonel birim, izleme planı, ön maddeler ve varsayılan değerler.
Ücretsiz araç. Kodunuzu girin: kapsam durumu, ürün grubu ve dayandığı mevzuat maddesi. Kayıt gerekmez.
Ücretsiz araç. Gömülü emisyon, ücretsiz tahsisat düzeltmesi, ödenmiş karbon fiyatı mahsubu ve fiyat; her adım maddesiyle.
CN koduna göre Türkiye tablosu, ilave pay takvimi ve 2026/1740 düzeltmesi.
AB’deki alıcının gönderdiği Excel şablonu: sayfalar, doldurma kuralları, kesin dönemde zorunlu içerik ve Kayıt Sistemi’nde operatör kaydı.
Avrupa Komisyonu’nun yayımladığı 2026 çeyrek fiyatları, hesap yöntemi ve yayım takvimi.
Her yıl 30 Eylül, ilki 2026 yılı için 2027’de. Beyanın içeriği, doğrulama şartı ve sertifika teslimi.
Yetkili beyan sahibi statüsü: kim başvurur, Türkiye’deki ihracatçının rolü ne.
1 Ekim 2023 – 31 Aralık 2025 arasındaki çeyreklik raporlama ve kesin dönemde değişenler.
Üretim rotasına göre gömülü emisyon, veri toplama noktaları ve ETS ile örtüşme.
Ölçüm altyapısı ortak: sınır, kapsamlar, faaliyet verisi, faktör ve doğrulama.
Pilot dönem kapsamı, emisyon izni takvimi ve SKDM ile ilişkisi.
Bu sayfa hakkında
İç teknik gözden geçirme: KarbonVerisi ekibi. Bağımsız dış gözden geçirme yapıldığında gözden geçirenin adı burada yayımlanır.
- İlk yayın
- 25.08.2026
- Son gözden geçirme
- 27.09.2026
- Son güncelleme
- 10.10.2026
- Sonraki gözden geçirme
- 26.11.2026
- Metodoloji sürümü
- Tüzük (AB) 2023/956 · 2025/2083
KarbonVerisi ekibi. AB Sınırda Karbon Düzenlemesi (SKDM/CBAM): kim, neyi, kime beyan ediyor. KarbonVerisi. Son güncelleme 10.10.2026. https://karbonverisi.com/cbam-skdm/ (erişim: [okuduğunuz tarih]).
Bu sayfa bilgilendirme amaçlıdır, hukuki görüş değildir. Yükümlülüğünüzün kesin kapsamı tesisinize ve güncel ikincil mevzuata göre belirlenir. Hata bildirimi: iletişim sayfası. Düzeltme ilkesi: Yayın ilkeleri.