Kapsam 3: 15 kategori ve önemlilik taraması
Kapsam 3, kuruluşun sahip olmadığı ama neden olduğu emisyonlardır — satın aldığı malın üretiminden, sattığı ürünün kullanımına kadar. GHG Protocol bunu 15 kategoriye ayırır: 8’i yukarı akış, 7’si aşağı akış. Hammadde satın alan bir imalatçıda tek başına 1. kategori genellikle Kapsam 1 ve 2 toplamını aşar. Asıl iş hepsini hesaplamak değil, hangilerinin önemli olduğunu gerekçesiyle belirlemektir.
Bir kategoriyi dışlamak meşrudur; gerekçesiz dışlamak değildir. "Bizde yok" yeterli bir gerekçe sayılmaz — kategorinin neden önemsiz olduğunun kayda geçmesi gerekir.
Kapsam 3’ün 15 kategorisi nelerdir?
Kategori 1–8
Kuruluşa gelen tarafta oluşan emisyonlar: satın alınan mal ve hizmetler (1), sermaye malları (2), Kapsam 1 ve 2 dışında kalan yakıt ve enerji (3), yukarı akış taşıma ve dağıtım (4), operasyonlarda oluşan atık (5), iş seyahatleri (6), çalışanların işe gidiş-gelişi (7) ve yukarı akış kiralanan varlıklar (8).
- Veri çoğunlukla kuruluşun kendi kayıtlarında var
- En büyük kalem genellikle kategori 1
Kategori 9–15
Kuruluştan giden tarafta oluşan emisyonlar: aşağı akış taşıma ve dağıtım (9), satılan ürünlerin işlenmesi (10), kullanımı (11) ve ömür sonu işlemi (12), aşağı akış kiralanan varlıklar (13), franchise’lar (14) ve yatırımlar (15).
- Veri kuruluşun elinde değil, varsayım gerektirir
- Enerji tüketen üründe kategori 11 belirleyici
Önemlilik değerlendirmesi
İlk adım hesaplamak değil taramak: hangi kategori büyüklük, etki ve paydaş beklentisi açısından önemli.
- 15 kategorinin tamamı taranır
- Dışlananların gerekçesi yazılır
15 kategori: neyi kapsar, veri nereden gelir
Tamamı taranır; hepsi hesaplanmaz. Şekil kategorilerin kuruluşa göre yerini, tablolar her kategorinin neyi kapsadığını ve verinin nereden geldiğini gösterir.
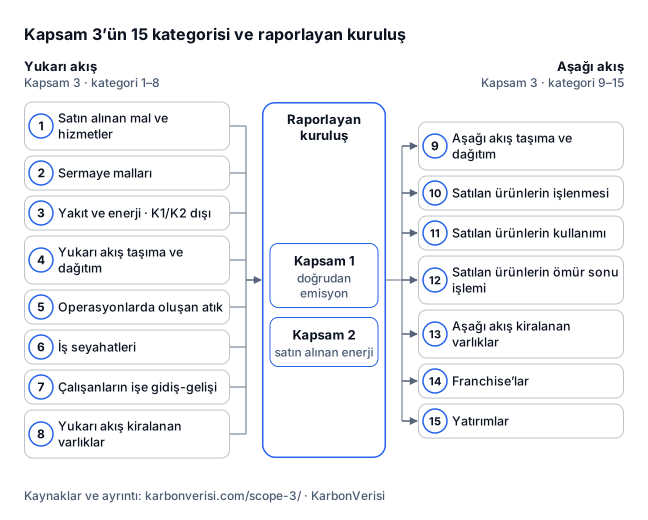
Yukarı akış Kapsam 3 · kategori 1–8
- Kategori 1: Satın alınan mal ve hizmetler
- Kategori 2: Sermaye malları
- Kategori 3: Yakıt ve enerji · K1/K2 dışı
- Kategori 4: Yukarı akış taşıma ve dağıtım
- Kategori 5: Operasyonlarda oluşan atık
- Kategori 6: İş seyahatleri
- Kategori 7: Çalışanların işe gidiş-gelişi
- Kategori 8: Yukarı akış kiralanan varlıklar
Raporlayan kuruluş
- Kapsam 1 · doğrudan emisyon
- Kapsam 2 · satın alınan enerji
Aşağı akış Kapsam 3 · kategori 9–15
- Kategori 9: Aşağı akış taşıma ve dağıtım
- Kategori 10: Satılan ürünlerin işlenmesi
- Kategori 11: Satılan ürünlerin kullanımı
- Kategori 12: Satılan ürünlerin ömür sonu işlemi
- Kategori 13: Aşağı akış kiralanan varlıklar
- Kategori 14: Franchise’lar
- Kategori 15: Yatırımlar
Yukarı akış (1–8)
| # | Kategori | Kapsadığı | Veri nereden |
|---|---|---|---|
| 1 | Satın alınan mal ve hizmetler | Hammadde, ambalaj, hizmet alımları | Satın alma kayıtları; öncelik en büyük tedarikçiler |
| 2 | Sermaye malları | Makine, bina, araç — yatırım harcamaları | Sabit kıymet alım kayıtları |
| 3 | Yakıt ve enerji · K1/K2 dışı | Yakıtın çıkarım-taşıma emisyonu (WTT), şebeke kaybı | Enerji tüketimi + WTT ve kayıp faktörleri |
| 4 | Yukarı akış taşıma ve dağıtım | Kuruluşun ödediği gelen ve giden nakliye | Nakliye faturaları; ton-kilometre |
| 5 | Operasyonlarda oluşan atık | Üretim ve ofis atığının bertarafı | Atık beyanları; bertaraf yöntemi kırılımlı |
| 6 | İş seyahatleri | Uçak, otobüs, konaklama | Seyahat acentesi raporu, masraf kayıtları |
| 7 | Çalışanların işe gidiş-gelişi | Servis, özel araç, toplu taşıma | Çalışan anketi, servis güzergâh kaydı |
| 8 | Yukarı akış kiralanan varlıklar | Kuruluşun kiraladığı ve K1/K2’ye girmeyen varlıklar | Kira sözleşmeleri, tüketim faturaları |
Aşağı akış (9–15)
| # | Kategori | Kapsadığı | Veri nereden |
|---|---|---|---|
| 9 | Aşağı akış taşıma ve dağıtım | Alıcının ödediği nakliye, depolama, perakende | Satış koşulları (Incoterms), varsayımlı senaryo |
| 10 | Satılan ürünlerin işlenmesi | Ara ürün satıyorsanız alıcının yaptığı işlem | Alıcı verisi ya da sektör ortalaması |
| 11 | Satılan ürünlerin kullanımı | Ürünün ömrü boyunca tükettiği enerji/yakıt | Ürün teknik verisi + kullanım ömrü varsayımı |
| 12 | Satılan ürünlerin ömür sonu işlemi | Ürünün ve ambalajının bertarafı | Ülke geri kazanım oranları, malzeme kırılımı |
| 13 | Aşağı akış kiralanan varlıklar | Kuruluşun başkasına kiraya verdiği varlıklar | Kiracı tüketim verisi |
| 14 | Franchise’lar | Franchise alanların faaliyet emisyonu | Franchise raporlaması |
| 15 | Yatırımlar | Finansal yatırımların pay oranınca emisyonu | Portföy verisi; finans sektöründe belirleyici |
Kapsam 3’ün ve kategori 3’ün kaynaklı tanımı sözlükte.
Hangi kategorilerin öne çıktığını sektörünüz büyük ölçüde belirler. Sonraki üç bölüm bir imalatçı, bir hizmet şirketi ve bir finans kuruluşu için genel tabloyu aynı şekil üzerinde gösteriyor.
İmalatçıda hangi kategoriler öne çıkar?
Bir imalatçıda genellikle 1, 4, 11 ve 12 öne çıkar.
Yukarı akış Kapsam 3 · kategori 1–8
- Kategori 1: Satın alınan mal ve hizmetler İmalatçıda genellikle öne çıkan
- Kategori 2: Sermaye malları
- Kategori 3: Yakıt ve enerji · K1/K2 dışı
- Kategori 4: Yukarı akış taşıma ve dağıtım İmalatçıda genellikle öne çıkan
- Kategori 5: Operasyonlarda oluşan atık
- Kategori 6: İş seyahatleri
- Kategori 7: Çalışanların işe gidiş-gelişi
- Kategori 8: Yukarı akış kiralanan varlıklar
Raporlayan kuruluş
- Kapsam 1 · doğrudan emisyon
- Kapsam 2 · satın alınan enerji
Aşağı akış Kapsam 3 · kategori 9–15
- Kategori 9: Aşağı akış taşıma ve dağıtım
- Kategori 10: Satılan ürünlerin işlenmesi
- Kategori 11: Satılan ürünlerin kullanımı İmalatçıda genellikle öne çıkan
- Kategori 12: Satılan ürünlerin ömür sonu işlemi İmalatçıda genellikle öne çıkan
- Kategori 13: Aşağı akış kiralanan varlıklar
- Kategori 14: Franchise’lar
- Kategori 15: Yatırımlar
Hammadde satın alan bir imalatçıda tek başına 1. kategori genellikle Kapsam 1 ve 2 toplamını aşar. Ürün ömrü boyunca enerji tüketiyorsa 11. kategori belirleyici olur. 11 ve 12 kullanım ömrü varsayımına dayandığı için varsayımın raporda yazılması gerekir (bkz. sık yapılan hatalar). Sektöre göre ayrıntı sektör sayfalarında.
Hizmet şirketinde hangi kategoriler öne çıkar?
Hizmet şirketinde genellikle 1, 6 ve 7 öne çıkar.
Yukarı akış Kapsam 3 · kategori 1–8
- Kategori 1: Satın alınan mal ve hizmetler Hizmet şirketinde genellikle öne çıkan
- Kategori 2: Sermaye malları
- Kategori 3: Yakıt ve enerji · K1/K2 dışı
- Kategori 4: Yukarı akış taşıma ve dağıtım
- Kategori 5: Operasyonlarda oluşan atık
- Kategori 6: İş seyahatleri Hizmet şirketinde genellikle öne çıkan
- Kategori 7: Çalışanların işe gidiş-gelişi Hizmet şirketinde genellikle öne çıkan
- Kategori 8: Yukarı akış kiralanan varlıklar
Raporlayan kuruluş
- Kapsam 1 · doğrudan emisyon
- Kapsam 2 · satın alınan enerji
Aşağı akış Kapsam 3 · kategori 9–15
- Kategori 9: Aşağı akış taşıma ve dağıtım
- Kategori 10: Satılan ürünlerin işlenmesi
- Kategori 11: Satılan ürünlerin kullanımı
- Kategori 12: Satılan ürünlerin ömür sonu işlemi
- Kategori 13: Aşağı akış kiralanan varlıklar
- Kategori 14: Franchise’lar
- Kategori 15: Yatırımlar
Üçünün verisi kuruluşun kendi kayıtlarındadır: satın alma kayıtları, seyahat acentesi raporu ve masraf kayıtları, çalışan anketi ve servis güzergâh kaydı. Verinin kolay bulunması taramanın yerini tutmaz; 15 kategorinin tamamı yine taranır (bkz. önemlilik taraması).
Finans kuruluşunda hangi kategori öne çıkar?
Finans kuruluşunda 15. kategori (yatırımlar) diğerlerinin tamamını gölgede bırakır.
Yukarı akış Kapsam 3 · kategori 1–8
- Kategori 1: Satın alınan mal ve hizmetler
- Kategori 2: Sermaye malları
- Kategori 3: Yakıt ve enerji · K1/K2 dışı
- Kategori 4: Yukarı akış taşıma ve dağıtım
- Kategori 5: Operasyonlarda oluşan atık
- Kategori 6: İş seyahatleri
- Kategori 7: Çalışanların işe gidiş-gelişi
- Kategori 8: Yukarı akış kiralanan varlıklar
Raporlayan kuruluş
- Kapsam 1 · doğrudan emisyon
- Kapsam 2 · satın alınan enerji
Aşağı akış Kapsam 3 · kategori 9–15
- Kategori 9: Aşağı akış taşıma ve dağıtım
- Kategori 10: Satılan ürünlerin işlenmesi
- Kategori 11: Satılan ürünlerin kullanımı
- Kategori 12: Satılan ürünlerin ömür sonu işlemi
- Kategori 13: Aşağı akış kiralanan varlıklar
- Kategori 14: Franchise’lar
- Kategori 15: Yatırımlar Finans kuruluşunda genellikle öne çıkan
Kategori 15 finansal yatırımların pay oranınca emisyonunu kapsar; veri portföyden gelir.
TSRS 2 ile raporlayanlar için: Temmuz 2026 değişikliği Kategori 15’i finanse edilen emisyonla sınırlamaya izin veriyor; kategori raporlanıyorsa toplam ile finanse edilen kısım ayrı verilir. Ayrıntı: TSRS sayfası.
Önemlilik taraması: ilk adım hesaplamak değil
En sık yapılan yöntem hatası, taramayı atlayıp kolay kategorilerden hesaplamaya başlamak.
Standart, 15 kategorinin tamamının değerlendirilmesini ister; hepsinin hesaplanmasını değil. Değerlendirme ölçütleri:
- Büyüklük — kategorinin toplam içindeki tahmini payı.
- Etki — kuruluşun bu emisyonu azaltma imkânı var mı.
- Risk — mevzuat, tedarik ya da itibar riski taşıyor mu.
- Paydaş beklentisi — müşteri, yatırımcı veya düzenleyici bu kategoriyi soruyor mu.
- Dış kaynağa verilmiş faaliyet — geçmişte kuruluş içindeyken şimdi dışarıdan alınıyor mu.
Tarama kaba veriyle yapılır: harcama tutarı × sektör ortalaması faktörü yeterlidir. Amaç doğru sayıyı bulmak değil, hangi kategorilerin büyük olduğunu görmek. Bu adım bir hafta sürer ve sonraki üç ayın nereye harcanacağını belirler.
Taramayı atlayıp iş seyahatinden başlamak yaygın bir hata: veri kolay bulunur, sonuç hızlı çıkar, ama toplamın belki %1’i hesaplanmış olur. Bu arada kategori 1 hiç el atılmadan durur.
Veri hiyerarşisi: sonucu belirleyen seçim
Aynı kategori üç farklı veriyle hesaplanabilir ve üçü farklı sayı verir. Hangisini kullandığınız, sonucun ne işe yarayacağını da belirler.
- Büyük tedarikçiler, kritik girdiler 1. basamak: Tedarikçiye özel veri Tedarikçinin kendi hesapladığı ürün ayak izi. Sınırı: toplanması aylar alır; tedarikçi kapasitesi gerekir.
- Fiziksel miktar biliniyorsa 2. basamak: Ortalama veri (fiziksel) Miktar × malzeme/faaliyet faktörü (kg, ton, t-km). Sınırı: tedarikçiler arası farkı göstermez.
- Yalnız tarama için Tarama aşaması, küçük kalemler 3. basamak: Harcama bazlı Tutar × sektör faktörü (kg CO₂e / ₺). Sınırı: fiyat değişimi emisyon değişimi gibi görünür.
Harcama bazlı verinin asıl sorunu
Hızlı ve ucuz olduğu için cazip. Ama emisyonu harcamaya bağladığı için gerçek iyileşmeyi gösteremez: tedarikçiniz üretimini tamamen yeşil elektriğe geçirse bile, aynı tutarı ödediğiniz sürece hesabınızda hiçbir şey değişmez. Tersine, fiyat arttığında emisyonunuz artmış görünür.
Bu yüzden harcama bazlı veri tarama için uygundur, hedef takibi için değildir. Azaltım hedefi koyacaksanız, hedefe konu olan kategorileri en az fiziksel ortalama veriye taşımanız gerekir.
Pratik yol: kategori 1’de harcamaya göre ilk 20 tedarikçiyi sıralayın, onlardan gerçek veri isteyin, kalan uzun kuyruğu harcama bazlı bırakın. Karma yöntem meşrudur — hangi kalemde hangi basamağın kullanıldığı raporda yazıldığı sürece.
Dışlama ve çifte sayım
İkisi de doğrulamada en çok bulgu üreten konular — ve ikisi de yanlış anlaşılıyor.
Dışlama gerekçelidir
Bir kategoriyi hesaplamamak meşrudur. Gerekçesiz bırakmak değildir. ISO 14064-1 de önemli dolaylı emisyonların nicelendirilmesini ve dışlananların gerekçesinin raporlanmasını ister (R4).
Kabul edilebilir gerekçe: "Kategori 14 franchise — kuruluşun franchise yapısı yoktur." Kabul edilemez gerekçe: "Kategori 1 — veri toplanamadı." İkincisi bir gerekçe değil, eksikliğin tarifidir; doğrulayıcı bunu bulgu olarak yazar.
Çifte sayım beklenen bir şeydir
Sizin kategori 1’iniz, tedarikçinizin Kapsam 1’idir. Aynı emisyon iki kuruluşun envanterinde birden görünür. Bu bir hata değil: Kapsam 3’ün amacı ulusal envanter gibi toplanabilir bir muhasebe değil, her kuruluşun kendi değer zinciri üzerindeki etkisini görmesidir.
Hata olan şey, aynı emisyonu kendi envanterinizin içinde iki kez saymaktır — ör. kiralık aracın yakıtını hem Kapsam 1’de hem kategori 8’de göstermek. Kapsam sınırlarının yazılı olması bunu engeller.
Nerede zorunlu, nerede değil
Kapsam 3’ün zorunlu olup olmadığı hangi çerçeveye tabi olduğunuza bağlı.
- GHG Protocol Kurumsal Standart — Kapsam 3 isteğe bağlıdır. Raporlanacaksa Kapsam 3 Standardı’nın şartları geçerli olur (R1, R3).
- ISO 14064-1:2018 — "önemli dolaylı emisyonların" nicelendirilmesini ister ve dışlama gerekçesinin raporlanmasını şart koşar (R4).
- TSRS — sürdürülebilirlik raporlaması kapsamındaki kuruluşlar için Kapsam 3 açıklaması gündemdedir; kapsam ve takvim için mevzuat bölümüne ve KGK yayınlarına bakın (R5).
- Müşteri talebi — pratikte en bağlayıcı olan bu. Bir AB’li alıcı tedarik zinciri raporlaması için sizden veri istediğinde, hiçbir standart sizi zorlamıyor olsa da veriyi üretmek zorundasınız.
Kapsam 3 ile SKDM karıştırılmamalı: SKDM ürün düzeyinde gömülü emisyon istiyor, Kapsam 3 kuruluş düzeyinde yıllık toplam. Aynı tedarikçi verisinden beslenirler ama çıktıları farklıdır.
Sık yapılan hatalar
- 1
Taramayı atlayıp kolay kategoriden başlamak
İş seyahati ve çalışan ulaşımı verisi kolay bulunur, sonuç hızlı çıkar — ve toplamın belki %1’i hesaplanmış olur. Önemlilik taraması bir hafta sürer, sonraki üç ayın nereye harcanacağını belirler.
- 2
Harcama bazlı veriyle hedef takip etmek
Harcama bazlı hesap emisyonu tutara bağlar. Tedarikçiniz yeşil elektriğe geçse bile aynı parayı ödediğiniz sürece hesabınız değişmez; fiyat artınca emisyonunuz artmış görünür. Tarama için uygun, hedef için değil.
- 3
Dışlamayı gerekçesiz bırakmak
"Veri toplanamadı" bir gerekçe değil, eksikliğin tarifidir. Kabul edilebilir gerekçe kategorinin neden önemsiz olduğunu gösterir — ör. franchise yapısının hiç bulunmaması.
- 4
Çifte sayımı hata sanmak
Sizin kategori 1’iniz tedarikçinizin Kapsam 1’idir; aynı emisyonun iki envanterde görünmesi beklenen bir durumdur. Asıl hata, aynı emisyonu kendi envanterinizin içinde iki kez saymaktır.
- 5
Kategori 11’i enerji tüketen üründe atlamak
Satılan ürün ömrü boyunca enerji tüketiyorsa (motor, beyaz eşya, ısıtıcı, araç), kategori 11 çoğu zaman diğer tüm kategorilerin toplamından büyüktür. Atlanması envanteri anlamsız kılar.
- 6
Kullanım ömrü varsayımını yazmamak
Kategori 11 ve 12 varsayıma dayanır: ürün kaç yıl, hangi yoğunlukta kullanılıyor. Varsayım yazılmazsa sonuç ne doğrulanabilir ne de yıllar arasında karşılaştırılabilir.
Değişiklik günlüğü
4 kayıtNe zaman, hangi bölüm, neden değişti. Bu sayfayı bir uyum dosyasına dayanak gösterecekseniz hangi sürümü okuduğunuzu bilmeniz gerekir.
Sayfanın konusu olan GHG Protocol Kapsam 3 Standardı makale işaretlemesinde konu (about) olarak belirtildi; sayfa içeriği değişmedi.
Önceki 3 kaydı göster
GHG Protocol Kapsam 3 hesaplama kılavuzunun sayfasını yeni adrese taşıdı; R2 eski adresten yönleniyordu, doğrudan yeni adrese bağlandı. Belge aynı.
15 kategori kuruluşa göre konumlarıyla kapsam zinciri şekli olarak eklendi. İmalatçı, hizmet şirketi ve finans kuruluşunda öne çıkan kategoriler, sayfadaki “1, 4, 11 ve 12; 1, 6 ve 7; 15” cümlesinden üç ayrı şekil ve bölüm oldu; TSRS 2 notu finans bölümüne taşındı. Veri hiyerarşisi tablosu aynı metinle üç basamaklı merdivene çevrildi; dar ekranda yana kayan tablo kalktı. Kategori adları tablo ile şekillerde aynı listeden basılıyor. Yeni kategori, oran ya da değerlendirme eklenmedi. Metodoloji alanındaki karşılıksız sürüm etiketi yerine sayfanın dayandığı standartlar yazıldı.
Kapsam 3 küme merkezi yayımlandı. Hesaplama rehberindeki özet tablo tekrar edilmedi; 15 kategorinin tamamı, önemlilik taraması ve veri hiyerarşisi burada açıldı.
Sık sorulanlar
Kapsam 3’ü hesaplamak zorunda mıyım?
Hangi çerçeveye tabi olduğunuza bağlı. GHG Protocol Kurumsal Standart’ta isteğe bağlı; ISO 14064-1 önemli dolaylı emisyonların nicelendirilmesini ve dışlama gerekçesinin raporlanmasını istiyor. Pratikte en bağlayıcı olan müşteri talebi.
15 kategorinin hepsini hesaplamam gerekiyor mu?
Hayır. Hepsinin değerlendirilmesi gerekiyor, hesaplanması değil. Önemli olanlar hesaplanır, dışlananların gerekçesi yazılır. Çoğu imalatçıda dört-beş kategori toplamın büyük kısmını verir.
Nereden başlamalıyım?
Önemlilik taramasından. Harcama kalemlerinizi sektör ortalaması faktörleriyle kabaca çarpın, kategorileri büyüklüğe göre sıralayın. Bu bir hafta sürer ve gerçek veri toplama çabasını doğru yere yönlendirir.
Tedarikçilerimden veri alamıyorum, ne yapmalıyım?
Karma yöntem meşrudur: harcamaya göre ilk 20 tedarikçiden gerçek veri isteyin, uzun kuyruğu ortalama ya da harcama bazlı bırakın. Hangi kalemde hangi veri basamağının kullanıldığı raporda yazılır. Tedarikçi verisi toplamak aylar sürer; erken başlamak tek çözüm.
Kapsam 3 ile SKDM gömülü emisyonu aynı şey mi?
Değil. SKDM ürün düzeyinde ton başına gömülü emisyon istiyor; Kapsam 3 kuruluş düzeyinde yıllık toplam. Aynı tedarikçi ve üretim verisinden beslenirler ama çıktı formatları ve kuralları farklıdır.
Tedarikçim de aynı emisyonu raporluyor, çifte saymış olmuyor muyuz?
Oluyorsunuz ve bu beklenen bir durum. Kapsam 3, ulusal envanter gibi toplanabilir bir muhasebe değil; her kuruluşun kendi değer zinciri üzerindeki etkisini görmesi için tasarlandı.
Kaynaklar
Bu sayfadaki kapsam, yükümlülük ve takvim ifadeleri aşağıdaki birincil kaynaklara dayanır. Mevzuat değiştiğinde sayfa güncellenir ve değişiklik günlüğüne kaydı düşülür.
- R1 Corporate Value Chain (Scope 3) Standarderişim 25.08.2026WRI / WBCSD — GHG Protocol
15 kategorinin tanımı, önemlilik ve raporlama şartları bu standarttan gelir.
- R2 Technical Guidance for Calculating Scope 3 Emissionserişim 26.09.2026WRI / WBCSD — GHG Protocol
Kategori bazında hesaplama yöntemleri ve veri hiyerarşisi.
- R3 GHG Protocol Corporate Accounting and Reporting Standarderişim 25.08.2026WRI / WBCSD — GHG Protocol
Kapsam 1-2-3 ayrımının ve kuruluş sınırı yaklaşımlarının kaynağı.
- R4 ISO 14064-1:2018 — kuruluş düzeyi sera gazı envanterierişim 25.08.2026ISO
Önemli dolaylı emisyonların nicelendirilmesi ve dışlama gerekçesinin raporlanması şartı.
- R5 Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS)erişim 24.09.2026KGK
Kapsam 3 açıklama yükümlülüğünün ulusal dayanağı.
İlgili sayfalar
Kuruluş sınırı, Kapsam 1-2-3, faaliyet verisi, faktör ve doğrulama — örnek envanterle.
Ürün düzeyi gömülü emisyon; Kapsam 3 ile aynı veriden beslenir, çıktısı farklıdır.
Ürün düzeyi hesabın standardı: sınır, fonksiyonel birim ve tahsis.
Kapsam 3 taraması ve önemli kategorilerin hesabı dahil, doğrulamaya hazır teslimat.
Kapsam 3 toplam emisyonun %40’ı veya fazlasıysa SBTi kısa vadeli hedefi Kapsam 3’ün en az %67’sini kapsamalı; baskı tedarikçiye buradan iner.
Bu sayfa hakkında
İç teknik gözden geçirme: KarbonVerisi ekibi. Bağımsız dış gözden geçirme yapıldığında gözden geçirenin adı burada yayımlanır.
- İlk yayın
- 25.08.2026
- Son gözden geçirme
- 27.09.2026
- Son güncelleme
- 05.10.2026
- Sonraki gözden geçirme
- 25.02.2027
- Metodoloji sürümü
- GHG Protocol Kapsam 3 Standardı · ISO 14064-1:2018
KarbonVerisi ekibi. Kapsam 3: 15 kategori, önemlilik taraması ve veri hiyerarşisi. KarbonVerisi. Son güncelleme 05.10.2026. https://karbonverisi.com/scope-3/ (erişim: [okuduğunuz tarih]).
Bu sayfa bilgilendirme amaçlıdır, hukuki görüş değildir. Yükümlülüğünüzün kesin kapsamı tesisinize ve güncel ikincil mevzuata göre belirlenir. Hata bildirimi: iletişim sayfası. Düzeltme ilkesi: Yayın ilkeleri.