Kurumsal karbon ayak izi nasıl hesaplanır
Kurumsal karbon ayak izi, faaliyet verilerinin (yakıt, elektrik, satın alma, lojistik) uygun emisyon faktörleriyle çarpılıp CO₂ eşdeğerinde toplanmasıyla hesaplanır. Sıra sabittir: kuruluş sınırını çiz → kapsam 1-2-3 kategorilerini belirle → faaliyet verisini topla → faktörü uygula → belirsizliği ve veri kalitesini kaydet → doğrulamaya sun. Standart tarafı ISO 14064-1, hesaplama rehberi GHG Protocol; ikisi çelişmez, biri belge düzenini diğeri yöntemi verir.
İlk envanter için gerçekçi süre, doğrulayıcının denetimi hariç 8-14 hafta; işin çoğu hesaplama değil, veri toplama ve kaynak kontrolüdür. Doğrulama bunun üstüne gelir: rapor hazırsa 3-6 hafta, ilk yıl daha uzun.
Karbon ayak izi nedir? Kapsam 1, 2 ve 3
Kurumsal karbon ayak izi, bir kuruluşun belirli bir yılda atmosfere salınmasına yol açtığı sera gazlarının CO2 eşdeğeri toplamıdır. Ölçüm birimi tCO2e/yıl. Ürün karbon ayak iziyle karıştırılmamalı: o ISO 14067 kapsamında, ton ürün başına hesaplanır ve tedarik zincirini ürüne tahsis eder.
Emisyonlar kaynağın kuruluşa yakınlığına göre üç kapsama ayrılır. Bu ayrım muhasebe amaçlıdır — aynı emisyonun iki kuruluşta iki farklı kapsamda görünmesi normaldir ve çifte sayım sayılmaz.
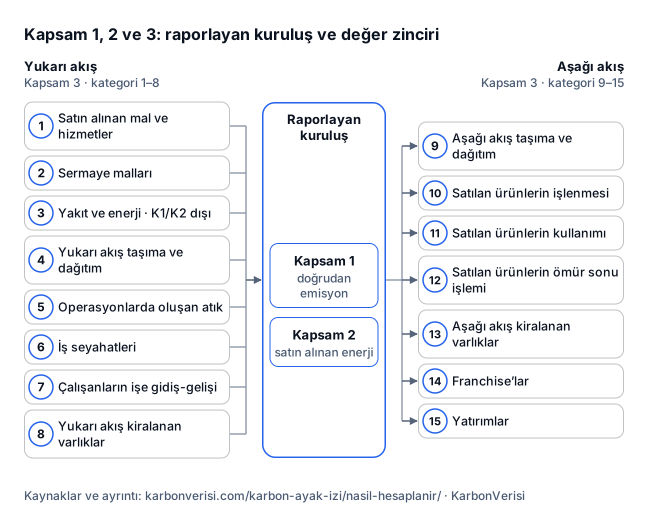
Yukarı akış Kapsam 3 · kategori 1–8
- Kategori 1: Satın alınan mal ve hizmetler
- Kategori 2: Sermaye malları
- Kategori 3: Yakıt ve enerji · K1/K2 dışı
- Kategori 4: Yukarı akış taşıma ve dağıtım
- Kategori 5: Operasyonlarda oluşan atık
- Kategori 6: İş seyahatleri
- Kategori 7: Çalışanların işe gidiş-gelişi
- Kategori 8: Yukarı akış kiralanan varlıklar
Raporlayan kuruluş
- Kapsam 1 · doğrudan emisyon
- Kapsam 2 · satın alınan enerji
Aşağı akış Kapsam 3 · kategori 9–15
- Kategori 9: Aşağı akış taşıma ve dağıtım
- Kategori 10: Satılan ürünlerin işlenmesi
- Kategori 11: Satılan ürünlerin kullanımı
- Kategori 12: Satılan ürünlerin ömür sonu işlemi
- Kategori 13: Aşağı akış kiralanan varlıklar
- Kategori 14: Franchise’lar
- Kategori 15: Yatırımlar
Kapsam 1: doğrudan emisyon
Kuruluşun sahip olduğu veya kontrol ettiği kaynaklardan çıkan emisyon.
- Kazan, fırın, jeneratör yakıtı
- Şirket araç filosu
- Proses emisyonu (kalsinasyon vb.)
- Soğutucu gaz kaçakları
Kapsam 2: satın alınan enerji
Satın alınan enerjinin üretiminde başka yerde oluşan emisyon.
- Şebeke elektriği
- Satın alınan buhar ve ısı
- Bölgesel soğutma
Kapsam 3: değer zinciri
Yukarı ve aşağı akış — 15 kategori. Genellikle toplamın en büyük parçası.
- Satın alınan mal ve hizmet
- Lojistik, iş seyahati, atık
- Satılan ürünün kullanımı
Kapsam 1 ve 2 zorunlu, Kapsam 3 seçmeli değil. ISO 14064-1:2018 dolaylı emisyonların önemlilik değerlendirmesini ve raporlanmasını istiyor; TSRS de Kapsam 3’ü açıkça arıyor. Uygulamada soru "Kapsam 3 yapılacak mı" değil, "hangi kategoriler önemli" sorusudur.
Hangi adımlarla hesaplanır?
Adımlar sırayla yürür; atlanan bir adım sonraki adımda geri döner. En sık kaybedilen zaman, sınır kararı netleşmeden veri toplamaya başlamaktan doğar.
- 1
Kuruluş sınırını belirle
1-2 haftaHangi tüzel kişiler ve tesisler dahil? Üç yaklaşım var: hisse payı, finansal kontrol, operasyonel kontrol. Operasyonel kontrol Türkiye’deki grup yapılarında en pratik olanı. Kararı yazılı gerekçeyle kaydedin — doğrulayıcının ilk sorduğu şey bu.
- 2
Baz yıl ve raporlama dönemi seç
2-3 günBaz yıl, hedeflerinizi ölçeceğiniz referanstır: veri kalitesi iyi ve faaliyet açısından temsil edici bir yıl olmalı. Pandemi yılları genelde kötü baz yıldır. Yeniden hesaplama eşiğinizi (örneğin %5) baştan yazın.
- 3
Kaynakları listele, kategorileri tara
1-2 haftaHer tesis için emisyon kaynağı envanteri çıkarın; Kapsam 3’ün 15 kategorisini tek tek önemli mi diye tarayın ve dışarıda bıraktığınız kategorinin gerekçesini de yazın. Dışlama gerekçesi olmayan kategori, doğrulamada bulgu olur.
- 4
Faaliyet verisini topla
4-8 hafta · en uzun adımFatura, sayaç, ERP kaydı, tedarikçi beyanı. Her veri noktası için kaynak, birim, dönem ve sorumlu kişi kayda geçer. Tahmin kullandığınız yerde tahmin olduğunu belirtin; doğrulayıcı tahmini kabul eder, gizlenmiş tahmini etmez.
- 5
Faktörü uygula, belirsizliği kaydet
1-2 haftaHer faaliyet verisi × uygun faktör = tCO₂e. Faktörün yılı, coğrafyası ve KIP seti veriyle uyumlu olmalı. Kullandığınız her faktörün kayıt kimliğini ve erişim tarihini saklayın. Kaynaklı değerler için faktör kütüphanesine bakın.
- 6
Raporla ve doğrulat
3-6 haftaISO 14064-1’in istediği rapor içeriğini oluşturun, akredite bir kuruluşa doğrulatın. Doğrulama seviyesi (sınırlı / makul güvence) müşterinizin veya mevzuatın talebine göre seçilir. Doğrulayıcı takvimini 3 ay önceden ayırtın.
Örnek hesap
Bir tekstil boyahanesi: 180 çalışan, tek tesis, AB’ye ihracat yapıyor. 2024 raporlama yılı, operasyonel kontrol sınırı. Yakıtlar önce enerjiye çevrildi: doğal gaz Türkiye ulusal envanterinin net kalorifik değeriyle (34,54 TJ/milyon m³), motorin IPCC varsayılanıyla (43,0 TJ/bin ton). Aşağıdaki tablo bir envanterin iskeletidir — tesis kurgusal, kategori sayısı az, ama her satırın faktör kaynağı belli.
| Parça | tCO₂e | Pay |
|---|---|---|
| Kapsam 1 toplamı | 5.823 | %19 |
| Kapsam 2 toplamı · konum bazlı | 5.816 | |
| Kapsam 3 · Satın alınan hammadde · Kat. 1 | 18.940 | %60 |
| Kapsam 3 · Yukarı akış lojistik · Kat. 4 | 412 | |
| Kapsam 3 · Atık · Kat. 5 | 186 | |
| Kapsam 3 · Çalışan ulaşımı · Kat. 7 | 143 | |
| Toplam envanter | 31.320 |
| Kaynak | Faaliyet verisi | Faktör | tCO2e |
|---|---|---|---|
| K1Doğal gaz · buhar kazanı | 2,84 mn m³ · 98,1 TJ | 56.156,5 kgCO₂e/TJ (AR5) | 5.509 |
| K1Araç filosu · motorin | 72 t · 3,096 TJ | 75.250,5 kgCO₂e/TJ (AR5) | 233 |
| K1Soğutucu gaz kaçağı | 42 kg R-410A | KIP 1.923,5 (AR5) | 81 |
| Kapsam 1 toplamı | 5.823 | ||
| K2Şebeke elektriği · dağıtım hattından bağlı | 12.400 MWh | 0,469 t/MWh | 5.816 |
| Kapsam 2 toplamı · konum bazlı | 5.816 | ||
| K3Satın alınan hammadde · Kat. 1 | 4.180 t iplik | tedarikçi + ortalama | 18.940 |
| K3Yukarı akış lojistik · Kat. 4 | 3,2 mn t-km | mod bazlı ortalama | 412 |
| K3Atık · Kat. 5 | 1.240 t | bertaraf yöntemine göre | 186 |
| K3Çalışan ulaşımı · Kat. 7 | anket · 180 kişi | mod bazlı ortalama | 143 |
| Kapsam 3 toplamı · 4 önemli kategori | 19.681 | ||
| Toplam envanter | belirsizlik ±%11 | 31.320 |
Okunacak sonuç: azaltım çalışması kazanı değiştirmekle değil, iplik tedarikçisiyle konuşmakla başlar. Kapsam 1’in toplamdaki payı %19; tek bir Kapsam 3 kategorisininki %60. Bu yüzden ilk envanterde bile Kapsam 3 taramasının atlanmaması gerekir — yoksa yanlış yere yatırım yaparsınız.
Kapsam 3 kategorileri ve veri kaynakları
On beş kategorinin tamamı her kuruluşta anlamlı değildir. Aşağıdaki tablo, imalat sanayii için tipik önem derecesini ve hangi veriyle başlanacağını gösterir. "Tipik önem" bir varsayım değil başlangıç noktasıdır; kendi taramanızla teyit edin.
| # | Kategori | Tipik önem | Nereden başlanır |
|---|---|---|---|
| 1 | Satın alınan mal ve hizmetler | Yüksek | Satın alma kayıtları · ilk 20 tedarikçi |
| 2 | Sermaye malları | Orta | Sabit kıymet alımları |
| 3 | Yakıt ve enerji · K1/K2 dışı | Orta | Şebeke kaybı oranı + WTT faktörü |
| 4 | Yukarı akış taşıma | Yüksek | Nakliye faturaları · t-km |
| 5 | Operasyonel atık | Orta | Atık beyanları · bertaraf yöntemi |
| 6 | İş seyahati | Düşük | Seyahat acentesi raporu |
| 7 | Çalışan ulaşımı | Düşük | Çalışan anketi · servis güzergâhı |
| 8-14 | Kiralanan varlıklar, franchise, yatırımlar | Duruma göre | Yapı yoksa gerekçeli dışlama |
| 11 | Satılan ürünün kullanımı | Ürüne bağlı | Enerji tüketen ürünlerde zorunlu |
Harcama bazlı faktörle başlamak meşrudur, orada kalmak değil. İlk yıl Kategori 1 için harcama bazlı (kg CO2e/₺) faktör kullanmak kabul edilir ve büyüklük sırasını verir. Ancak azaltım hedefi koyacaksanız ikinci yıl tedarikçiye özel veriye geçmeniz gerekir — harcama bazlı hesapta ucuz tedarikçiye geçmek "azaltım" gibi görünür.
İlgili araç
Hesabı elle kuracaksanız aşağıdaki bölümdeki örnek envanteri izleyin. Ücretsiz hesaplayıcı aynı işi kaynaklı faktörlerle yapıyor ve her satırın hangi faktörle hesaplandığını gösteriyor; kayıt istemiyor ve girdiğiniz veriyi saklamıyor.
Kapsam 1-2 karbon hesaplayıcı
ücretsizYakıt ve elektrik tüketiminizi girin; onaylı faktörlerle hesaplayın. Sonuç faktör sürümü, coğrafya ve birim dönüşümüyle birlikte gelir.
Hesaplayıcıyı açDoğrulamada en sık hangi bulgular çıkar?
Bunlar hesap hatası değil, kayıt disiplini hatalarıdır — hepsi envanteri kurarken önlenebilir.
- 1
Faktör vintage’ı belirtilmemiş
Hangi yılın hangi kaynağından alındığı yazılmayan faktör, izlenemez sayılır.
- 2
Sınır kararı gerekçesiz
Konsolidasyon yaklaşımının seçilme nedeni ve dışarıda kalan tüzel kişiler yazılı olmalı.
- 3
Kapsam 2’de tek yöntem
Sertifika satın alan kuruluşun hem konum hem piyasa bazlı sonucu raporlaması gerekir.
- 4
Soğutucu gaz atlanmış
Küçük kütle, büyük KIP. 42 kg R-410A kaçağı AR5 ile 80,8 tCO₂e demek — ihmal edilebilir değil.
- 5
Kapsam 3 dışlamaları gerekçesiz
Bizde yok yeterli değil; kategorinin neden önemsiz olduğunun kayda geçmesi gerekir.
- 6
Veri izi kopuk
Rapordaki sayıdan kaynak belgeye geri gidilemiyorsa, doğrulayıcı o satırı doğrulayamaz.
Sık sorulanlar
Karbon ayak izi nedir?
Kurumsal karbon ayak izi, bir kuruluşun belirli bir yılda atmosfere salınmasına yol açtığı sera gazlarının CO₂ eşdeğeri toplamıdır; birimi tCO₂e/yıl. Emisyonlar kaynağın kuruluşa yakınlığına göre üç kapsama ayrılır: Kapsam 1 doğrudan emisyon, Kapsam 2 satın alınan enerji, Kapsam 3 değer zinciri. Hesap, faaliyet verisinin uygun emisyon faktörüyle çarpılıp CO₂ eşdeğerinde toplanmasıyla yapılır. Kapsamların kaynaklı tanımları ve ISO 14064-1 kategorileriyle ilişkisi: Kapsam 1, 2, 3 nedir?
Kurumsal ve ürün karbon ayak izi farkı nedir?
Kurumsal karbon ayak izi kuruluşun bir yıldaki toplam emisyonudur (tCO₂e/yıl) ve ISO 14064-1 ile raporlanır. Ürün karbon ayak izi ISO 14067 kapsamında ton ürün gibi bir ürün birimi başına hesaplanır ve tedarik zincirinin emisyonunu o ürüne tahsis eder. Müşteriniz ürün başına emisyon soruyorsa kurumsal envanter bu soruyu yanıtlamaz. ISO 14067 rehberi
ISO 14064-1 ile GHG Protocol arasında hangisini seçmeliyim?
İkisini birlikte kullanın. ISO 14064-1 raporun neyi içermesi gerektiğini ve doğrulanabilirlik şartlarını tanımlar — belgelendirme tarafı. GHG Protocol kategori tanımlarını ve hesaplama yöntemlerini verir. Türkiye’de doğrulama ISO 14064-1’e göre yapılıyor; hesap pratiği GHG Protocol’den geliyor.
Kapsam 3’e hiç girmesem olur mu?
Kısa vadede teknik olarak mümkün, stratejik olarak zararlı. TSRS Kapsam 3’ü arıyor, AB’li müşteriler tedarikçi verisi istiyor, örnek hesapta görüldüğü gibi emisyonun büyük kısmı orada. Kapsam 3’ü atlayan envanter, azaltım kararı için kullanılamaz — sadece bir uyum belgesi olur.
Doğrulama zorunlu mu, ne kadar sürer?
Gönüllü envanterde zorunlu değil, ama doğrulanmamış envanterin ticari değeri sınırlı: müşteriniz de, bankanız da doğrulanmış veri istiyor. Türkiye ETS kapsamındaysanız doğrulama zorunlu. Süre: rapor hazırsa 3-6 hafta, ilk yıl daha uzun. Doğrulayıcı takvimi yılın ilk çeyreğinde dolar.
Karbon nötr diyebilir miyim?
Dikkatli olun. Güvenli yol: mutlak emisyonu, azaltım hedefini ve gerçekleşmeyi rapor etmek; nötrlük iddiası kurmamak.
Envanteri Excel’de tutmak yeterli mi?
İlk yıl için evet — tek tesis, az kategori, tek sorumlu. İkinci yıldan sonra sürüm karmaşası başlıyor: kim hangi hücreyi değiştirdi, hangi faktör güncellendi, geçen yılın hesabı hangi dosyada. Çok tesisli yapıda veya doğrulama tekrarında bir sistem gerekir. CarbonOS
Kaynaklar
Bu rehberdeki yöntem ifadeleri aşağıdaki standart ve kılavuzlara dayanır. Sayısal örnek kurgusaldır; faktörler gerçek kayıtlardan alınmıştır.
- R1 ISO 14064-1:2018erişim 17.09.2026ISO · kuruluş düzeyi sera gazı envanteri şartları
- R2 GHG Protocol Corporate Accounting and Reporting Standarderişim 25.09.2026WRI / WBCSD · revize edilmiş baskı
- R3 Corporate Value Chain (Scope 3) Standarderişim 25.09.2026WRI / WBCSD · 15 kategori tanımı
- R4 GHG Protocol Scope 2 Guidanceerişim 17.09.2026WRI / WBCSD · konum ve piyasa bazlı yöntem
- R5 2006 IPCC Guidelines for National Greenhouse Gas Inventories, Vol. 2 Energyerişim 07.09.2026IPCC · Tablo 1.2 NCV, Tablo 1.4 CO₂ — yakıt faktörlerinin kaynağı
- R6 Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS)erişim 24.09.2026KGK · TSRS 1 ve TSRS 2
- R7 Akreditasyon başvuruları — ISO/IEC 17029, ISO 14065, ISO 14064-3erişim 17.09.2026TÜRKAK · Türkiye’de akredite doğrulayıcı çerçevesi
- R8 2006 IPCC Guidelines, Vol. 2 Energy, Ch. 3: Mobile Combustionerişim 26.09.2026IPCC · Tablo 3.2.1 ve 3.2.2 — karayolu motorini CO₂, CH₄ ve N₂O
- R9 IPCC AR5 WGI, Chapter 8: Anthropogenic and Natural Radiative Forcingerişim 26.09.2026IPCC · 2013 · Tablo 8.A.1 — AR5 KIP değerleri (fosil metan, N₂O, HFC-32, HFC-125)
- R10 2006 IPCC Guidelines, Vol. 3 IPPU, Ch. 7: Emissions of Fluorinated Substitutes for Ozone Depleting Substanceserişim 26.09.2026IPCC · Tablo 7.8 — R-410A bileşimi (HFC-32 %50, HFC-125 %50)
- R11 Greenhouse Gas Inventory of Türkiye 1990–2024, National Inventory Documenterişim 26.09.2026TÜİK · UNFCCC sunumu · 2026 · Annex 4, “NCV of Fuels” (s. 445) — doğal gaz 34,54 TJ/10⁶ m³, 2024
- R12 2006 IPCC Guidelines, Vol. 2 Energy, Ch. 2: Stationary Combustionerişim 26.09.2026IPCC · Tablo 2.3 (s. 2.18) — imalat sanayiinde doğal gaz CH₄ ve N₂O
İlgili sayfalar
Bu rehber kümenin merkezinde duruyor. Aşağıdaki sayfalar bir alt konuyu derinleştirir.
Doğrudan ve dolaylı emisyonun kaynaklı tanımı, zorunlu kapsamlar, Kapsam 2’nin iki yöntemi ve ISO 14064-1’in altı kategorisi.
Kurumsal envanterden ürün düzeyine geçiş: tahsis kuralları, sistem sınırı, EPD ilişkisi.
AB’ye ihracatta gömülü emisyon beyanı: kimler kapsamda, hangi veri, hangi takvim.
Pilot dönemde kim kapsamda, hangi yükümlülük ne zaman başlıyor.
Envanterin sürdürülebilirlik raporuna dönüşmesi: hangi tablo, hangi güvence seviyesi.
Konum bazlı ve piyasa bazlı yöntemin farkı, ikisinin ne zaman birlikte beyan edildiği, sekiz kalite kriteri ve YEK-G’nin yeri.
İlk envanterinizi doğrulanabilir kurun
Kurumsal karbon ayak izi hizmetimizde sınır kararından doğrulayıcı teslimine kadar süreci biz yürütüyoruz. Çıktı: ISO 14064-1 formatında rapor ve tekrarlanabilir bir veri altyapısı.
Değişiklik günlüğü
9 kayıt · 18 Ağustos 2026 tarihinden bu yanaNe zaman, hangi bölüm, neden değişti. Bu sayfayı bir uyum dosyasına dayanak gösterecekseniz hangi sürümü okuduğunuzu bilmeniz gerekir.
“Karbon ayak izi nedir?” sorusundaki kapsam tanımları bağlantısı yeni Kapsam 1, 2, 3 sayfasına çevrildi; tanımların ayrıntısı ve ISO 14064-1 kategorileri orada. İlgili sayfalara kart eklendi.
Önceki 8 kaydı göster
Bölüm başlıkları soru biçimine çevrildi; içerik değişmedi.
Doğal gaz satırının faktörü “56,1 kgCO₂e/GJ” yazıyordu; bu, IPCC’nin yalnız CO₂ değeriydi (CH₄ ve N₂O yoktu) ve metreküpten enerjiye dönüşümün kaynağı verilmemişti. Satır artık sabit yanma faktör sayfasının AR5 değerini (56.156,5 kgCO₂e/TJ) kullanıyor ve o sayfaya bağlı; hacim, Türkiye ulusal envanterinin doğal gaz net kalorifik değeriyle (34,54 TJ/milyon m³) enerjiye çevrildi. Satır 5.509 tCO₂e oldu; Kapsam 1, toplam ve paylar yeniden hesaplandı. Ulusal envanter ve IPCC sabit yanma bölümü kaynaklara eklendi.
“Doğrulama hariç” ifadesi hizmet sayfasıyla aynı ayrımı yapacak biçimde “doğrulayıcının denetimi hariç” oldu. “TR ETS” yerine sitenin kullandığı “Türkiye ETS” yazıldı.
İlk envanter süresi (8-14 hafta) “doğrulama hariç” diye netleştirildi: altı adımdan ilk beşinin süreleri toplamı yaklaşık 7,4–14,6 hafta (2-3 gün, beş iş günlük haftayla 0,4–0,6 hafta); 6. adım “Raporla ve doğrulat” (3-6 hafta) bu aralığa girmiyordu ama sayfa bunu söylemiyordu. “Karbon ayak izi nedir?” ve “Kurumsal ve ürün karbon ayak izi farkı nedir?” soruları sayfadaki tanımdan SSS’ye eklendi; ilk bölümün başlığı ve kapsam kartlarının başlıkları kapsamları adıyla veriyor. Kapsam zinciri ve örnek envanterin dağılım şekli eklendi; şekildeki paylar tablodan hesaplanıyor ve sayfada zaten yazılı olanlarla sınırlı. Metodoloji alanındaki karşılıksız sürüm etiketi yerine “ISO 14064-1 · GHG Protocol” yazıldı.
Soğutucu gaz satırında R-410A için AR4 değeri (2.088) “AR5” diye etiketlenmişti; AR5 değeri 1.923,5, satır 81 tCO₂e oldu. Araç filosu satırı kaynaksız bir litre faktörüyle (2,68 kgCO₂e/L) hesaplanıyordu; faaliyet tonla verildi, IPCC net kalorifik değeriyle TJ’ye çevrildi ve karayolu motorini AR5 faktörüyle hesaplandı. Hatalar listesindeki “40 kg kaçak, 88 tCO₂e” tablodaki 42 kg ile çelişiyordu; düzeltildi. Kapsam 1 ve toplam yeniden hesaplandı; iki satır faktör sayfalarına bağlandı, dayandıkları IPCC belgeleri kaynaklara eklendi.
Alan adının kaydından önceye tarihli ilk yayın, gözden geçirme ve günlük kayıtları kaldırıldı; tasarım maketinden kalmışlardı. R1-R4 erişim tarihleri aynı belgelerin sitede doğrulandığı günle güncellendi. R5 ve R7 kök adrese gidiyor ve alan adından eski erişim tarihi taşıyordu; ikisi sitede doğrulanmış belge kayıtlarıyla değiştirildi (IPCC 2006 Kılavuzu Cilt 2 Bölüm 1, TÜRKAK akreditasyon başvuruları sayfası). Karbon nötr sorusundaki kaynaksız AB düzenlemesi cümlesi çıkarıldı.
Kaynaksız "%70 · emeğin veri toplamada geçen payı" göstergesi çıkarıldı, yerine sayfanın kendi verdiği ilk envanter süresi (8-14 hafta) kondu. Örnek envanter tablosu "gerçek bir envanterin iskeleti" diye tanıtılıyor, sayfa sonunda "örnek kurgusaldır" deniyordu; tanıtım düzeltildi.
Sayfanın ilk sürümü depoya eklendi.
Bu sayfa hakkında
İç teknik gözden geçirme: KarbonVerisi ekibi. Bağımsız dış gözden geçirme yapıldığında gözden geçirenin adı burada yayımlanır.
- İlk yayın
- 18.08.2026
- Son gözden geçirme
- 27.09.2026
- Son güncelleme
- 10.10.2026
- Sonraki gözden geçirme
- 27.03.2027
- Metodoloji sürümü
- ISO 14064-1 · GHG Protocol
KarbonVerisi ekibi. Kurumsal karbon ayak izi nasıl hesaplanır. KarbonVerisi. Son güncelleme 10.10.2026. https://karbonverisi.com/karbon-ayak-izi/nasil-hesaplanir/ (erişim: [okuduğunuz tarih]).
Bu sayfa bilgilendirme amaçlıdır, hukuki görüş değildir. Yükümlülüğünüzün kesin kapsamı tesisinize ve güncel ikincil mevzuata göre belirlenir. Hata bildirimi: iletişim sayfası. Düzeltme ilkesi: Yayın ilkeleri.